硬苏打酒泡沫破裂?分析师与啤酒厂商称言之过早
波士顿啤酒公司上月预警其硬苏打酒品牌Truly需求高估,引发市场对品类衰退的担忧。但分析师指出,这更多是预测失误而非品类终结,硬苏打酒仍具长期增长潜力,尽管竞争加剧、增速放缓。
波士顿啤酒公司上月突然警告称,其广受欢迎的硬苏打酒品牌Truly的需求被高估,这一消息为酒精行业敲响警钟,表明该品类曾高达三位数的增长率已成为过去。
这一消息似乎印证了部分人的猜测:硬苏打酒品类——这一在啤酒制造商核心产品销量下滑之际的增长引擎——的消亡终于到来。波士顿啤酒因此下调了全年业绩指引,其股价在单日内暴跌近25%,市值蒸发数十亿美元。
但市场反应可能过于激烈。分析师认为,波士顿啤酒的失误更可能是预测过于激进所致,而非品类衰退。他们指出,硬苏打酒仍是酒精行业的长期增长点,尽管该领域正面临洗牌——数百个同质化品牌在有限的货架空间内激烈竞争。
“我并不认为这预示着硬苏打酒行业的终结。当人们冷静下来,重新评估该品类过去的成就,并以此背景审视现状时,他们会意识到这仍是一个强劲的品类。”
——Nick Johnson,Morningstar饮料分析师
尽管一些品牌不可避免地会步Coors Hard Seltzer的后尘——Molson Coors于7月宣布在美国停产该产品,以专注于更有前景的产品——但该品类预计仍将保持数年的稳健增长。
“我并不认为这预示着硬苏打酒行业的终结,”Morningstar负责酒精领域的饮料分析师Nick Johnson表示,“当人们冷静下来,重新评估该品类过去的成就,并以此背景审视现状时,他们会意识到这仍是一个强劲的品类。”
跟风效应
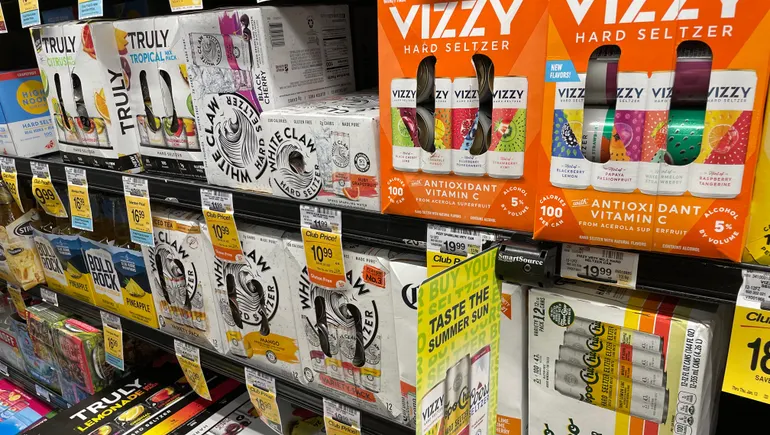
目前,该行业由Truly和Mark Anthony Brands旗下的White Claw主导,两者合计占据品类75%的份额。Bud Light Seltzer、Topo Chico Hard Seltzer、Vizzy和Corona Hard Seltzer等品牌也在争夺市场份额。Bud Light和Corona的制造商借助其知名品牌名称推广新品。
硬苏打酒品类已成为这些啤酒厂商及其他厂商的福音。据IWSR数据,去年啤酒销量下滑2.8%,而酒精总消费量却攀升至近二十年来的最高水平。同时,该数据机构估计,2020年硬苏打酒消费量增长了130%。
追逐这一增长红利的热潮导致货架上涌现大量相似产品,令消费者困惑,也使零售商不堪重负。在波士顿啤酒最近的财报电话会议上,总裁兼首席执行官Dave Burwick援引IRI数据指出,目前约有220个品牌和1000个SKU,比去年高出约50%。
“该品类品牌激增,整个行业存在一种跟风心态。我认为人们试图将新品牌推向市场,但这些品牌高度雷同,缺乏原创性,”他说,“结果就是,部分消费者对这类产品的兴趣有所减弱。”
市场成熟与增速放缓
Morningstar的Johnson表示,尽管在口味、包装或成分组合上各有特色,但气泡水的制作方式终究有限。
“这些新品牌赖以区分的维度,在我看来,对大多数消费者而言并不重要,”Johnson说,“这正是大量同质化现象的根源。”
硬苏打酒增速的急剧下滑被归因于市场成熟、销量回流至该品类不太流行的餐饮渠道、更多硬苏打酒选择,以及去年同期消费者囤货导致的高基数效应。据NielsenIQ数据,截至2021年7月10日的52周内,硬苏打酒销售额增长超过51%,但该周期最后12周仅增长7.8%。
“说实话,这让我们措手不及,”Burwick在CNBC上表示,“我们会夺回份额。问题在于品类走向。如果有人能给出更准确的判断,我们洗耳恭听,但我们无法控制。”
另一个影响硬苏打酒的因素是,该品类传统上吸引法定饮酒年龄的年轻消费者,如今正吸引更多35至44岁的大龄千禧一代,Mintel美国食品饮料副总监Beth Bloom指出。尽管这一人群扩大了硬苏打酒的饮用者基数,但年长消费者往往喝得更少。
蚕食市场领导者
自波士顿啤酒业绩意外以来,华尔街分析师以及Molson Coors和Constellation Brands(Corona制造商)的高管均预测,硬苏打酒品类最终将由少数大品牌主导,正如Coors Light、Bud Light和Miller Lite占据淡啤市场主要份额,或百事和可口可乐主导汽水市场一样。
据业内人士预测,未来三至五年,硬苏打酒销售额年增长率可能在20%至40%之间。Johnson表示,更温和的增速将阻止许多小玩家投入时间和资金进入该品类,因为成功前景不确定,且已有稳固的巨头盘踞。
“这恰恰说明啤酒市场有时缺乏灵活性,也反映出人们对永久增长或无限蓝海的期待。无论出现多少新品类,总有其周期。”
——Nathan Greene,Beverage Marketing Corporation分析师
Molson Coors首席执行官Gavin Hattersley上月对分析师表示,即使该品类增速从三位数回落至10%至40%的区间,啤酒品类中也没有其他产品能展现如此增速。
这正是Molson Coors大力投资Vizzy和Topo Chico等硬苏打酒产品的原因,其投入已初见成效。该公司第二季度在美国硬苏打酒市场的份额翻倍,并力争到2021年底控制美国市场10%的份额。
“我们将加大对快速增长的全求硬苏打酒组合的投资,”Hattersley说,“我们的指引也预计高端以上组合将持续强劲,尤其是硬苏打酒。”
尽管进入硬苏打酒领域较晚,但Molson Coors、AB InBev和Constellation Brands等传统啤酒厂商正从早期赢家手中夺取市场份额。
据Euromonitor International数据,White Claw在美国的市场份额从2019年的56.5%降至2020年的49.5%。数据显示,Truly在美国硬苏打酒及其他硬性替代品市场的份额自2018年以来也持续下滑,当时其约占销售额的三分之一。
“这将继续蚕食领导者的份额,”Mintel的Bloom表示,“当前消费者确实喜欢尝试新事物,也喜欢多样性,但他们更倾向于基于熟悉事物的创新。”
啤酒厂商正大力投资苏打酒产能,相信近期增长将持续。Molson Coors去年12月宣布,将苏打酒及热门创新产品的产能提高超过400%,以满足消费者需求。
Constellation首席执行官Bill Newlands在6月对分析师表示,公司计划本财年将苏打酒产能翻倍,长期目标是成为前三强。AB InBev的目标是使其苏打酒组合(包括Bon & Viv)今年的增速达到整体苏打酒市场的两倍。目前来看,有望超额完成。
硬苏打酒常被与精酿啤酒在疫情前经历的增长放缓相提并论。精酿啤酒经历了十年高速增长,大型啤酒公司和无数新进入者涌入,2010年至2015年间销售额复合年增长率达20.2%,随后在2015年至2020年间放缓至1.8%,据Beverage Marketing Corporation数据。
Beverage Marketing Corporation分析师Nathan Greene表示,正如精酿啤酒在放缓后仍持续创新并推出新口味,硬苏打酒制造商也需要这样做,以保持相关性并满足消费者对多样性的无尽需求。
硬苏打酒品类还涌现出含烈酒的产品,进一步给Truly、White Claw及主要啤酒厂商的产品带来压力。硬苏打酒品牌面临的挑战将是寻找差异化方式,正如Molson Coors的Vizzy——其采用一种超级水果,每杯维生素C含量是橙子的30倍——或Flying Embers,含有抗氧化剂和活性益生菌。
“与精酿相比,这恰恰说明啤酒市场有时缺乏灵活性,也反映出人们对永久增长或无限蓝海的期待,”Greene说,“无论出现多少新品类,总有其周期。”


