食品巨头可持续包装目标遭遇供需现实挑战
过去两年,Keurig Dr Pepper、PepsiCo、Mondelēz等食品巨头纷纷设定削减原生塑料包装的目标,但疫情、极端天气、俄乌冲突及美国回收体系的结构性缺陷,导致再生材料供应不足、价格波动剧烈。专家指出,部分承诺缺乏实现基础,短期难以兑现。纸张等替代材料同样面临成本上涨,而能源价格高企与脱碳压力正重塑行业格局。
过去两年间,多家消费品巨头(CPG)相继宣布在未来数十年内削减包装中原生塑料使用量的目标,并转向更环保的替代方案,其中包括Keurig Dr Pepper、PepsiCo和Mondelēz。再生塑料和纸张已被证明是两种较受欢迎的替代选择。然而,随着价格和供应波动持续冲击包装行业,一个关键问题不断浮现:短期内是否存在实现这些目标的清晰路径,抑或它们只是空中楼阁?
一系列因素正威胁着CPG的时间表,包括疫情对消费者购买行为和材料供应链的扰乱、美国现有回收体系的局限,以及俄乌冲突等最新事态发展。与此同时,行业面临的问责压力持续加大,要求其对食品饮料包装造成的污染负责。
“在再生含量和包装方面已有许多承诺,但这些目标的设定并未真正建立在实现手段的基础之上。”IHS Markit塑料规划与分析总监Robin Waters在去年年底的一次采访中表示。
要理解为何兑现这些承诺可能困难重重,有必要审视过去两年中原生塑料和再生塑料树脂的价格与供应波动。
故事始于原生塑料——即由石油或(北美地区主要使用的)天然气新制成的树脂。食品制造商面临减少包装中原生塑料使用的压力,这有其充分理由。美国塑料回收商协会引用的2018年一项研究发现,再生塑料树脂生产所耗能源比原生树脂少79%至88%,具体比例因类型而异。
在过去两年的不同时间点,原生塑料树脂的价格曾显著高于或低于再生塑料,原因是疫情对各自供应链造成压力。而随着价格趋势的每一次转变,削减原生塑料目标的时间表也随之改变。
2020年初疫情加剧时,聚丙烯等原生塑料的供应(一种用于酸奶杯等包装的硬质可回收塑料)转向口罩和防护装备等医疗用途。“因此,生产这些化学品和聚合物的工厂将产能从一种类型转向另一种,也造成了短缺,进而推高了价格。”RaboResearch塑料供应链高级分析师Richard Freundlich表示(他自采访后已退休)。
墨西哥湾沿岸还遭遇了恶劣天气事件,包括冬季风暴Uri以及2021年的飓风Ida和Nicholas,这些灾害导致停电,并抑制了得克萨斯州的天然气行业和化工厂运营。混乱局面波及下游的塑料包装制造业。
“突然之间我们面临短缺,而在包装领域,由于食品法规的限制,你无法轻易替代材料。”Freundlich说,他指的是FDA法规,该法规限制哪些物质可以接触食品。他补充道,更换塑料包装中的一种化学添加剂需要获得FDA的认证——这一过程大约需要一年时间。
基础设施中断导致包装工厂停工和塑料短缺。原生塑料树脂在后续影响中经历了历史性的价格上涨。
Freundlich指出,随着原生树脂成本上升,食品包装成本自然也水涨船高。为应对这些成本,CPG公司开始缩小包装尺寸。这对供应产生了影响,要求包装制造商进行设备调整。
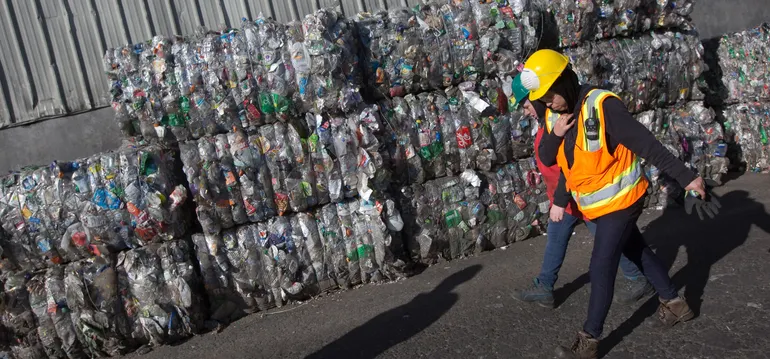
再生塑料也面临自身的供应压力。疫情期间,劳动力短缺一度导致包装工厂停工,并扰乱了供应市场的回收作业。
“当你审视所有这些塑料被回收时,在美国历来是通过机械分拣完成的,这需要廉价劳动力。”Freundlich说,“而他们是(疫情期间)最先辞职的人。”更重要的是,这也影响了回收材料的收集。结果是材料短缺,当然还有价格上涨。
“你知道所有那些你读到的公司——‘我们将在包装中使用25%甚至50%的再生塑料’,对吧?那成了白日梦。”Freundlich说,“不仅因为采购问题,而且制造再生塑料的价格显著高于原生材料本身,有时贵出一倍。所以那些承诺永远不会兑现。”
尽管近期随着乌克兰战争推高原生塑料的投入成本,再生塑料已变得更具价格竞争力,但疫情带来的供需余波仍将持续,并使CPG向更可持续材料的转型复杂化。
需求遭遇供应瓶颈
对rPET(再生聚对苯二甲酸乙二醇酯)的需求也超过了供应,而回收率却滞后。根据美国PET容器资源协会的数据,2020年美国和加拿大rPET的终端消费增长了10%,而美国的收集量下降了约2.3%,回收率降至26.6%。可口可乐在2月宣布将开始在其瓶子中使用100%的rPET,该公司发言人Bailey Rogers告诉Food Dive,他们正与地方政府合作制定回收政策,以确保高质量rPET的供应。
塑料回收行业的结构性问题也使摆脱原生塑料的转型复杂化。美国大部分塑料通过机械方式回收,包括粉碎、清洗、分离、干燥、再制粒和混合等工序。
“能够供应足够多的机械回收塑料以替代原生塑料的能力,因多种原因而受限。”IHS Markit的Waters表示。他说,这些原因包括可轻松机械回收的塑料类型有限——该工艺最适合硬质塑料和厚膜——以及确保不同塑料在加工后可追溯性的问题。
“因此我们看到,随着承诺的做出,消费后再生塑料的溢价也在上升。”Waters说。据《塑料回收更新》报道,4月份美国消费后PET饮料瓶和罐的全国平均价格上涨了17%,达到每磅39.22美分,而一年前仅为12.03美分。
废料回收工业协会高级经济学家Bret Biggers表示,回收行业正通过投资新工厂、设备和自动化来应对日益增长的需求,特别是在材料回收设施(MRF)层面,这些设施在收集后处理商品并将其供应给包装制造商。私募股权为一些企业提供了资金支持,使其得以扩张和升级,他预计这一趋势将在未来一年持续。
Biggers指出,影响整个制造业的劳动力短缺预计将在2022年下半年缓解。然而,去年影响供应的许多问题将在未来几个月持续存在。“供应链中断将继续。有预测称要到第二和第三季度才会开始缓解,”他说,“……在美国国内,运输成本和工资都在上涨……这意味着回收商必须应对大量上升的成本。”
塑料的替代材料也经历了各自的价格波动。不同类型的纸张——已成为CPG的热门选择,从Bumble Bee的纸板金枪鱼罐头包装到帝亚吉欧的纸质威士忌酒瓶——也面临价格上涨,尽管幅度相对温和。
“纸包装价格在过去两年上涨了约26%至44%,具体取决于你关注的纸品等级。”RaboResearch食品与农业企业分析师Xinnan Li表示,“但这确实是由更高的消费者需求驱动的。无论是在零售端,消费者在货架上购买更多产品,还是在电商端,更多产品需要用瓦楞纸箱包装。”
Li表示,北美纸张市场也相当集中,由少数几家主要制造商主导,它们拥有很强的定价权。最后,纸包装行业也面临与其他行业相同的劳动力问题,因此原生和再生纸制造商都将更高的相关成本转嫁了出去。
疫情初期,一些MRF关闭,导致旧瓦楞纸浆(OCC)的需求和价格飙升。疫情早期在线购买量的激增也是一个主要因素。Li表示,OCC价格已从每吨约30美元跃升至现在的120美元。“这是一个巨大的涨幅……行业必须以某种方式消化。”她说。木浆价格(原生瓦楞纸板的基础原料)上涨了约50%,“纯粹由木材制浆需求驱动”。
通胀之年
尽管部分包装材料的价格涨势在2021年底已开始趋稳,但乌克兰冲突引入了新的不确定因素。
虽然乌克兰并非化学品的主要供应国——Freundlich称其约占市场的3%至5%——但它确实扰乱了供应塑料行业的平衡。与此同时,由于一些欧洲国家抵制俄罗斯天然气,美国已介入供应液化天然气。这种转移的供应将以牺牲塑料制造等行业为代价。
“当你把这一切加在一起,就是通胀。通胀将持续下去。即使在乌克兰局势之前,由于天然气的原因,未来五到十年包装树脂价格也会出现温和上涨。”Freundlich说。
Freundlich表示,快速变化的形势使得对原生塑料定价做出预测变得困难。“工厂被取消。管道被取消,”他说,“我们不知道影响是什么,进出口关系将如何改变。这一切都可能对价格产生重大影响。所以我要说的是‘系好安全带’。是的,价格不会下降。这将是一个通胀之年。”
材料成本中最大的因素或许是能源。乌克兰冲突在3月份将全球基准布伦特原油价格推高至每桶134美元——为2008年以来的最高点——美国天然气价格也升至13年高位。布伦特原油此后已回落至每桶110美元左右,但需求预计将保持高位。
对于再生塑料而言,这提供了一个契机。在3月的塑料回收会议上,IHS Markit的分析师指出,油价上涨可能施压原生树脂价格,使再生树脂更具竞争力,据Waste Dive报道。
除了作为塑料的关键材料,石油和天然气还为全球大部分制造业提供动力。这对不同包装类型的经济性具有影响。
“能源成本——如果你看玻璃——哇。铝——哎呀。我的意思是,这些都是非常非常耗能的。”Freundlich谈到塑料的其他原生替代材料时说,“这是一个可怕的局面。但好消息是,大量新产能正在上线,这可以抵消部分成本。”
纸张价格也受到战争的施压。“即使在俄罗斯-乌克兰(冲突)之前,我们就已预测到两位数的增长。”Li说。由于纸张加工是能源密集型的,战争短期内只会进一步推高价格。
长期来看,Li表示纸张价格前景要好得多,几座新的瓦楞纸板工厂即将投产,产能扩张将增加供应。这与纸张更为温和的价格波动相结合,可能使该材料在更多制造商转向包装替代方案时获得优势。
“鉴于传统塑料的价格水平,这可能成为企业转向更可持续替代材料的更大动力。因为传统上,可持续材料更昂贵。”Li说。
与此同时,另一个流行词正在浮现,将在未来几年影响食品和包装行业。“在过去三四年里,包括每个包装从业者在内,所有人都执着于‘可持续性’这个词。”Freundlich说,“今年和接下来的几年,这个词将变成‘脱碳’。”
为推进巴黎气候协定,联合国正挑战每个国家、城市、公司和金融机构,力争到2050年实现碳中和。雀巢、玛氏和联合利华等食品公司已设定了到2050年或更早实现净零排放的目标。包装是实现这些目标的途径之一。
“没有一家公司没有一支团队在非常认真地考虑他们能做什么。”Freundlich说,“这将对通胀产生巨大影响,不幸的是,也会影响成本。”


