从实验室到货架:资本如何驱动食品科技创业公司扩张
食品科技从实验室走向消费市场,资金是关键瓶颈。本文基于对Upside Foods、Perfect Day等公司融资案例的梳理,以及行业专家对中试规模成本与商业化周期的分析,揭示资本在食品科技扩张中的核心角色与潜在风险。
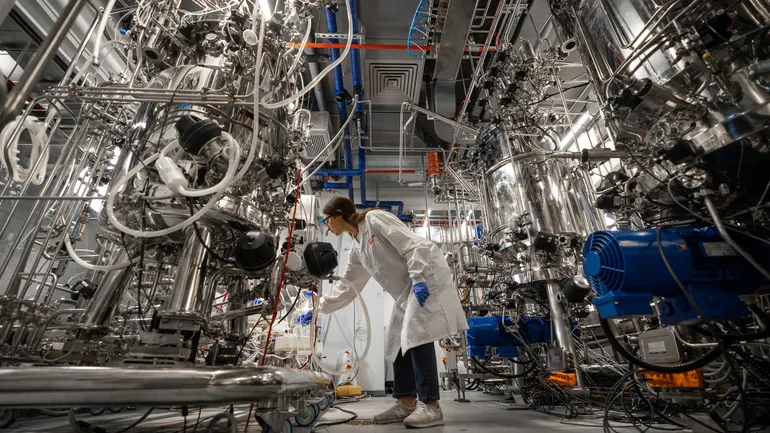
食品科技诞生于科学构想与创新理念的土壤之中。然而,企业若想成长壮大,资金便迅速成为不可或缺的条件——且绝非区区数百万美元。对于食品科技公司而言,要实现规模化,往往需要打造前所未有的高科技设备。
过去两年间,食品领域多笔大规模融资均指向那些尚未推出成品、却亟需扩产的企业。目前该类别中融资额最高的当属细胞培养肉生产商Upside Foods,该公司于今年春季完成了4亿美元的C轮融资。同样从事细胞培养肉的Future Meat Technologies于去年底完成3.47亿美元B轮融资;而Eat Just旗下培养肉部门Good Meat——目前唯一获准生产消费级培养肉产品的企业——去年累计获得2.67亿美元融资。
发酵领域同样不乏大额资金涌入。去年,通过精密发酵生产乳蛋白的Perfect Day,以及利用黄石国家公园地热泉中发现的真菌制造蛋白质的Nature's Fynd,各自完成了3.5亿美元融资。
涌入该领域的资金反映出近年来市场对食品科技认知的深刻转变。正如金融服务机构Nomura Greentech食品与饮料业务主管Morgan LeConey在今年6月的Future Food-Tech会议上所言:“如今每位投资者都将替代蛋白视为主流赛道。”
然而,如何妥善处理融资环节,仍是规模化过程中最大的潜在陷阱之一。非营利组织好食品研究所(Good Food Institute)创新与创业经理Laine Clark指出,食品科技公司面临的融资挑战与其他行业初创企业类似:既要有足够的运营资金和财务跑道以支撑下一阶段发展,又不能仅仅停留在募资层面。
但食品科技公司的业务本质使这一挑战尤为艰巨。在细胞培养肉和精密发酵等领域,设计并建造生产系统的资本支出可能高得惊人。随着经济环境收紧,投资人的资金也不再像以往那样慷慨流动。
不过,无论宏观经济形势如何,市场上仍有资金可供获取。Clark表示,部分投资者如今正花更多时间评估替代蛋白投资的风险是否过高。
“现在寻求融资的公司可能需要拿出更多筹码,”Clark说,“比如他们可能需要带着生命周期分析报告来谈判,这在过去或许并不被要求。总之,投资方会施加更多审视,要求更多证据,证明这项技术能够规模化、能在合理时间内推向市场,并且口味表现过关。”

规避“初创企业死亡谷”
规模化专家、Liberation Labs首席执行官Mark Warner表示,财务壁垒是食品科技公司扩张过程中尤其难以逾越的障碍。他指出,目前可用于技术驱动型食品生产的现成设施寥寥无几。根据Warner在2020年通过GFI所做演示中的估算,建造一座中试规模工厂的成本在2500万至5000万美元之间——该阶段对于验证技术和工艺流程、摸索如何在更大生物反应器中提升产能至关重要。
但Warner强调,在中试规模下,企业无法生产足够产品进行销售并实现盈利。通过发酵生产的产品,只要获得美国食品药品监督管理局(FDA)的“一般认为安全”(GRAS)认证即可上市。然而对于细胞培养肉等品类,绝大多数公司因缺乏政府监管审批,无法在任何市场销售产品。
“纵观许多初创企业的‘死亡谷’,问题大多集中在中试规模阶段,因为该阶段成本最高,但通常几乎无法产生收入,”Warner说。
更大规模的商业化工厂才是企业能够销售足够产品、开始赚钱的地方。但实现这一目标同样困难重重:此类工厂需要数年时间设计和建造,更不用说巨额资金——按Warner 2020年的估算,约需1.5亿至4亿美元。此外,配备运营工厂所需的人才——从设计微调设备的高水平科学家,到理解工艺流程的专家,再到确保设备正常运转的工程师以及一线生产人员——同样需要以薪酬形式投入大量资金。
食品科技公司规模化过程中累计融资数千万美元
因此,食品科技公司在接近盈利之前,本质上需要投入大量现金。Warner指出,此后还需相当长的时间才能实现收支平衡。使用常见原料生产自有产品的普通消费品(CPG)公司可以更快进入市场销售,而利用技术制造原料的公司则要走过漫长得多的道路。即便在最理想的情况下,技术增强型原料产品开发完成后,仍需12至18个月才能实现量产并上架。
当然,这还只是针对已获FDA批准的产品。对于细胞培养肉、乳制品或植物基产品,监管路径在很大程度上仍是未知数。该领域许多公司已与联邦监管机构合作多年,但产品究竟何时能真正上市,尚无明确时间表。
“纵观许多初创企业的‘死亡谷’,问题大多集中在中试规模阶段,因为该阶段成本最高,但通常几乎无法产生收入。”

Mark Warner
前顾问,Liberation Labs首席执行官
Warner认为,企业必须清楚了解各阶段时间分配,并如实告知投资者。虽然部分投资者对食品科技领域及其运作方式已相当熟悉,但另一些投资者并不真正了解该领域。如果企业不断向投资者传递“一两年内即可实现收支平衡”的信号,投资者便会形成这种预期——即便该时间表并不现实。
GFI的Clark也指出,该领域企业往往对盈利时间存在误判。她表示,一些企业认为一旦实现规模化并销售大量产品,就能扭亏为盈。这种想法可能严重阻碍合理的财务规划——许多初创企业可能因资金耗尽而倒闭,因此必须学会制定现实的时间表。
“通常,企业必须等到首次商业化之后才能真正开始产生收入,更不用说盈利了,”Clark说,“因此,如果不在财务上为从研发转向制造的那段时期做好规划——确保获得所需认证、确保一切合规——那将是一个相当漫长的过程。对于该领域的某些公司来说,可能需要三年半到四年的时间。”
为投资者备好“铲子和镐头”
随着经济放缓,融资渠道依然存在,企业仍能完成大额融资轮次。“对于那些规划清晰、能指出合理成功概率的创业项目,市场上并不缺钱,”Warner表示。
当今的食品科技初创企业正利用新型设备和技术的变体,去做前人从未做过的事情,它们正在为后来者“蹚出一条路”。这些企业面临的一个独特问题在于,风险投资者往往秉持“不到万不得已不投资于资产和基础设施”的心态。
“我认为许多投资者终于意识到,我们已经到了必须投资基础设施的阶段,”Warner说。
然而,GFI的Clark指出,资金需求可能给初创公司带来巨大压力。初创企业固然以敏捷著称,但同样需要专注于自身运营和潜在技术突破。她表示,当创始人为吸引投资者而加班加点时,反而可能妨碍公司在科学研发端取得进展。
资金方决定了企业能做什么,但Warner指出,市场上存在不同类型的资本方,各自关注不同技术方向或不同发展阶段。食品科技公司在规模化过程中还面临额外挑战。Clark表示,它们既要证明自己在口味、外观、便利性和营养等方面达标,还要应对整个科学层面的问题。除非投资者是细胞培养肉或发酵领域的专家,否则他们很难了解该行业细节,也难以理解所投资技术的实际运作原理。
“这仍是相当神奇的工作,而且是不久之前还难以想象的重大进步,”Clark说,“因此我认为存在一个教育环节——如果投资者不理解自己投资的对象,他们就不太可能投资,因为那看起来风险很高。”
“这仍是相当神奇的工作,而且是不久之前还难以想象的重大进步。因此我认为存在一个教育环节——如果投资者不理解自己投资的对象,他们就不太可能投资。”
Laine Clark
好食品研究所创新与创业经理
Clark表示,她希望食品科技能够借鉴可再生能源领域的规模化路径。该领域既有大量资金投入,也获得了个人消费者以及大型政府和公用事业机构的广泛采用。“看到以前在更大规模上成功实现过,这给了我们巨大希望,”Clark说,“我们尚未达到那个阶段,但看看从2012年到现在,进步相当惊人。”
Warner表示,如今资金方也在加深对该领域运作方式的了解,不再倾向于指望企业在两三年内达到大众市场并实现盈利。人们逐渐认识到,企业可能需要五六年时间才能达到相应产能并显著降低成本。但他也指出,对于某些公司,投资者有理由期待在未来几年内看到产品问世并产生现金流。
“到了某个节点,部分投资者必须开始获得回报,否则他们就会停止投入,”Warner说,“说起来几乎有些可笑,但确实有大量资金涌入这个领域,却尚未获得足够回报。”