Molson Coors首席执行官有一个大胆的计划,要“从根本上改变”这家啤酒制造商。但这会奏效吗?
Molson Coors首席执行官Gavin Hattersley在过去四分之一个世纪里专注于啤酒,而在过去22个月里则学习了几乎所有其他领域的内容。
自2019年9月接任Molson Coors最高职位以来,随着这家啤酒巨头在消费者口味和偏好快速转变中寻求“根本性改变”其产品组合,Hattersley已成为能量饮料、含THC饮品、硬苏打酒和植物基减肥汽水方面的专家。
“很明显,人们在寻找其他替代品和其他选择,而我们处于明显劣势,因为我们没有涉足某些领域,”Hattersley在接受采访时表示。“我们的产品组合面临相当大的挑战。”

在成为CEO一个多月后,出生于赞比亚的Hattersley对公司进行了精简,使其更加灵活,并释放出可用于业务增长的现金。他裁减了500个工作岗位,将公司架构重组为两个业务部门,并将公司名称中的“酿造”改为“饮料”,以“更好地反映其超越啤酒、拓展至其他增长领域的战略意图”。
Hattersley在2019年表示,Molson Coors的业务正处于“转折点”,需要改变方向。“我们可以继续沿着已经走了好几年的老路走下去,也可以做出必要且艰难的重大改变,回到正确的轨道上来,”他说。
如今,哈特斯利对公司的前景以及能够与那些被无尽饮料选择所淹没的消费者产生共鸣的能力持乐观态度。

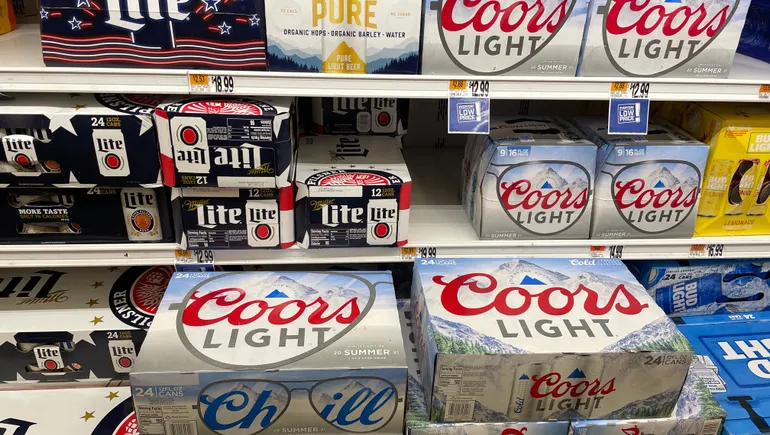
他提到了 Molson Coors 与 Zoa 等新兴品牌达成的一系列合作, Zoa 是一款采用更健康、天然成分制成的无酒精能量饮料,以及与可口可乐合作的 Topo Chico 硬苏打酒。这家总部位于芝加哥的公司还在对现有品牌的创新中看到了潜力, 以跟上当前潮流,比如其 95 卡路里的 Blue Moon Light Sky 和 Coors Pure,这是其首款获得美国农业部认证的有机啤酒。
“显然,还有更多工作要做,”哈特斯利说。“但考虑到我们所面临的种种挑战,我认为进展非常顺利。”
啤酒销量趋于平稳
哈特斯利扭转 Molson Coors 局面的努力一直受到接踵而来的障碍的困扰。
这家历史可追溯至 1786 年的酿酒商,其业务一直受到新冠疫情的拖累,疫情重创了体育场馆、酒吧、餐厅以及其他人们聚集场所的啤酒消费。
随后,当世界部分地区显示出摆脱新冠疫情的迹象时,一场反常的 冬季风暴袭击了得克萨斯州 ,时间在二月中旬,迫使公用事业公司切断了对主要企业的供电,包括 Molson Coors 的沃斯堡酿酒厂。该工厂生产其许多标志性啤酒,被迫关闭了 11 天。
一个月后,Molson Coors 披露其 遭受了 网络安全事件 该攻击曾短暂扰乱了全球范围内的啤酒厂运营、生产和发货。公司警告称,在计入某些费用之前,此次攻击将使公司收益减少数千万美元。
这些不利因素出现之际, Molson Coors——全球第五大啤酒制造商——以及其他大型啤酒生产商正面临啤酒这一占其收入大头的酒精饮料销量持续下滑的困境。
根据IWSR饮品市场分析研究,2015年至2020年间,美国啤酒消费量暴跌7.5%。同期,Statista数据显示,啤酒在美国酒精饮品市场中的份额下滑了3.5个百分点,降至44%。若回溯至2000年,降幅更为显著,该品类市场份额累计暴跌了11.5个百分点。
“很明显,人们在寻找其他替代品和其他选择,而我们处于明显劣势,因为我们没有涉足其中一些领域。我们的产品组合面临相当大的挑战。”

加文·哈特斯利
Molson Coors首席执行官
美国人——尤其是千禧一代和Z世代等年轻消费者—— 正在减少饮酒量或完全戒酒 。而当他们确实饮酒时,更倾向于选择烈酒、葡萄酒、精酿啤酒、墨西哥进口啤酒、低度或无酒精啤酒以及硬苏打酒等即饮产品。
分析师对啤酒品类短期内能否回暖持怀疑态度,并预测销量将持平,因为行业压力几乎没有减弱的迹象。
就哈特斯利而言,他的态度要乐观得多。他表示,整个啤酒行业“已经趋于稳定”,部分原因在于对硬苏打酒的强劲需求。摩森康胜自家酿造的啤酒也正在积聚势头,其最畅销的产品 银子弹淡啤和米勒淡啤的销量出现增长,并从其主要竞争对手、百威英博旗下的安海斯-布希所生产的同类产品手中夺得了市场份额,该公司表示.
尽管如此,啤酒销量的下滑仍给生产啤酒的巨头们带来了压力——这也促使摩森康胜等公司将其产品组合扩展到其他酒类领域。

摩森康胜在啤酒市场的份额自2010年以来已下降近8个百分点,去年降至21.1%, 据《啤酒营销者洞察》报道. 饮料营销公司表示 该公司最受欢迎的两种啤酒——银子弹淡啤和米勒淡啤,占其年度啤酒销量的约60%——在2015年至2020年间,复合年增长率分别为-4.3%和-2.3%, 2015年至2020年.
啤酒销量的下滑导致了整体销售额的相应下降,摩森康胜公布的 2019年营收 ——即新冠疫情爆发的前一年——为105.8亿美元, 而2016年为109.8亿美元.
“有点害怕,有点紧张”
Molson Coors向啤酒以外的饮料领域转型,推出了涵盖酒精和非酒精类别的多样化产品,表明该公司在快速变化的趋势和激烈竞争中并未将希望仅寄托于少数几款产品。不过,它需要在其广泛的布局中找到一些成功之作,因为Molson Coors的目标是到2023年从其新兴增长部门实现10亿美元的收入,而该部门仅在两年前才成立。
其最有前景的交易之一发生在2019年11月,当时它 收购了 L.A. Libations49%的股份,这是一家非酒精饮料孵化器,以作为 Body Armor运动饮料 和 Core Nutrition(一种营养强化瓶装水)的加速器而闻名。
这项投资 促成了去年9月Molson Coors推出多款明显非啤酒风格的产品 ,包括添加益生菌的全风味苏打水Huzzah;不含热量、糖和人工成分的植物性无糖汽水MadVine;以及富含蛋白质和营养素的谷物基牛奶替代品Golden Wing。
自投资L.A. Libations以来,过去19个月该公司还达成了一系列分销协议。除了Topo Chico Hard Seltzer和Zoa之外,Molson Coors还与 Casa Komos Beverage Group合作推出其Superbird 100%蓝色龙舌兰基鸡尾酒;与 La Colombe合作推出即饮咖啡产品;并且 通过与加拿大Hexo的合资企业Truss USA,推出了 一系列名为Veryvell的起泡非酒精 CBD饮品 ,目前正在科罗拉多州销售。

“我们在无酒精饮料、葡萄酒、烈酒和大麻产品方面真的是从零开始,”Molson Coors新兴增长业务总裁Pete Marino表示。“每当接手新工作时,总会有些焦虑:‘嘿,这会按照我们期望的方向发展吗?’”
Marino坦言,在2019年11月接手这一新职位时,他“有点害怕,有点紧张”,此前他负责监管公司的精酿啤酒部门Tenth and Blake。这种不安源于Molson Coors部分高管对拓展啤酒以外业务的犹豫——毕竟啤酒是公司积累了超过两百年知识的产品,也深深植根于其传奇历史之中。
员工们还必须快速了解销售其他饮料(如含大麻成分的产品)所需的法律要求。与此同时,Molson Coors开始向新的人群推广其部分饮品。例如,能量饮料的主要消费群体是16至25岁的男性,这让Molson Coors接触到未达法定饮酒年龄的受众。
“我们一直以来都是啤酒公司,所以思维已经定型了。你总是透过啤酒的镜头看问题,”Marino说。“我们以前从未考虑过16岁的男性消费者。”
尽管迅速进入了曾经未曾涉足的品类,Molson Coors并没有忘记啤酒。 2020年1月,它 收购了 Atwater Brewery,一家精酿啤酒制造商。八个月后,它 与Yuengling成立合资企业 ,在25个州酿造和销售其啤酒,这些州 美国最古老的啤酒厂此前并未占据一席之地。
朝着正确的方向前进
分析师们对该公司的长期前景看法明显分歧,但承认哈特斯利正在采取必要举措,至少让摩森康胜具备竞争力。
爱德华·琼斯的高级股票分析师约翰·博伊兰表示,摩森康胜的投资组合调整已使公司“朝着正确的方向前进”,尽管其近期诸多变革需要时间才能扩大规模,从而对销售产生实质性推动。
“这些产品中有很多至少在初期不会产生显著影响,”他说。“但这确实是他们为将产品组合转向增长方向所必须做的。看起来他们确实在吸取教训,并努力走在行业前沿。”
加勒特 纳尔逊,CFRA研究公司的高级股票研究分析师,则不那么乐观。
在四月的一份研究报告中,纳尔逊重申了对摩森康胜股票的强烈卖出建议,指出该公司“缺乏积极催化剂”,并预测“该公司将在啤酒消费不利的长期趋势中艰难挣扎。”他还强调,该公司在硬苏打酒领域姗姗来迟,落后于Truly和White Claw,并预计摩森康胜在该品类的销量将“持续疲软”。

Molson Coors的许多新兴增长品牌正与根深蒂固的现有产品正面交锋,而这些产品很难被取代。以能量饮料为例,行业巨头Monster、Red Bull以及百事可乐旗下的Rockstar占据了该品类140亿美元销售额中的大部分。
硬苏打酒也面临类似的挑战, Mark Anthony Brands旗下的White Claw和Boston Beer旗下的Truly合计占据了该品类75%的市场份额。 Molson Coors迄今通过Vizzy和Topo Chico Hard Seltzer合计获得了6%的市场份额, Hattersley在4月的财报电话会议上表示,尽管2020年Vizzy只有一个SKU,而Topo Chico 仅在16个市场推出.
"他们的许多创新产品正在取得一定程度的进展,但问题是市场上还有很多其他参与者可能在这些相同的领域做得更好、取得更大的成功,"饮料营销公司的分析师Nathan Greene表示。"用一句话来形容他们目前的处境,就是喜忧参半。"
有利的顺风因素
尽管在短短几年内将新兴增长品牌打造成10亿美元的业务是公司的宏大目标,但Molson Coors可能会受益于一些有助于提高成功几率的因素。
该公司正在为其部分饮品赋予理想特性,以使其与竞争对手区分开来。
例如,Zoa 被定位为一款超高端能量饮料,含有天然成分、维生素、电解质和氨基酸。 Vizzy 则是 采用 搭配针叶樱桃,这种超级水果每杯的维生素C含量是橙子的30倍。而Molson Coors正在为游戏社区开发一款含有缓解眼疲劳抗原的饮品。
“很多这类产品至少在一开始不会产生太大影响。但这确实是他们为了将产品组合重新导向增长所必须做的事情。看起来他们确实吸取了教训,并努力走在行业前沿。”
John Boylan
Edward Jones高级股票分析师
尽管啤酒销量下滑,Molson Coors仍然是该领域的主导者,这使其对哪些产品能进入商店货架具有影响力。这种独特的定位增加了零售商倾听新产品介绍的可能性——无论是啤酒还是其他饮料类别——因为他们相信Molson Coors会利用其庞大的分销网络和营销实力来支持新产品。
新兴初创企业同样被这些特质所吸引,在寻找合作伙伴以扩大影响力时——这进一步增强了Molson Coors战略的可信度。.
“我们通过新兴增长部门将自己定位得与众不同,”Hattersley表示。“这些世界级公司选择我们是有原因的。他们欣赏我们的能力。”
与那些已完成大部分开发工作的公司合作的决定 使 Molson Coors 无需前期投入时间和资金自主研发饮品,就能更快地将产品推向市场 同时应对趋势变化和竞争者涌入市场。
“这给了 [Molson Coors] 一点帮助,因为他们并非从零开始这一进程,”博伊兰说。“他们确实有机会与这些合作伙伴合作,迅速进入状态。”
错失恐惧症
加速向啤酒以外产品拓展的做法,让一些分析师怀疑Molson Coors是否冒着将核心业务的时间和注意力分流到这一战略上的风险,从而在此过程中损害公司利益。哈特斯利迅速反驳了这些怀疑者。
“过去我们因没有向高端以上产品构建更均衡的产品组合而受到批评,现在我们正在这样做,” 他指着 La Colombe、Blue Moon LightSky 和 Vizzy等饮品说:“我们正在按计划推进,而且在当前情况下执行得非常出色。”
饮料营销公司的格林表示,Molson Coors别无选择,只能迅速行动以开拓新的增长领域。他说,几年前精酿啤酒增速放缓,而硬苏打酒等其他品类以更快速度扩张时,该公司在将重心从精酿啤酒转移方面行动迟缓。
“这直接解释了目前的所有动作以及投资意愿,因为他们不想错过接下来可能出现的任何机会,”格林说。“他们确实意识到短期内需要追赶,但他们涉足如此多的领域,一旦某个领域爆发,他们就能随时应对。”

分析师表示,尽管预测哪些品牌可能引起消费者共鸣还为时过早,但越来越多的乐观情绪认为,Molson Coors的“多线出击”策略很可能带来相当数量的胜利。
其中最有前景的是无酒精饮料Veryvell。该 品牌于1月在美国上市 ——此前该品牌已在加拿大推出,不过那里的饮品含有 精神活性成分 THC——这是Molson Coors 首次进军美国CBD市场。
Zoa在早期也展现出潜力,并且应该会受益于演员兼艺人道恩·强森作为合作伙伴,以及能量饮料本身的广泛受欢迎程度。尽管Molson Coors进入硬苏打酒市场较晚,但Topo Chico硬苏打酒已经取得了强劲的开局。Greene推测,其成功可能会促成Molson Coors与可口可乐之间更多的合作。
Hattersley表示,他对Molson Coors的前景感到乐观,并指出其许多啤酒品类呈现良好趋势,且在其进军高端和替代饮料领域的过程中“涌现出一些非常明显的赢家”。随着美国走出新冠疫情、消费者重新涌向疫情前曾经热门的场所,Molson Coors也有望成为较大的受益者之一。
“[我们的]计划不是要在啤酒或啤酒以外的产品中二选一,而是两者兼顾并做好,”他说。“当我退后一步回顾接手以来的18个月,我为我们组织的现状感到无比自豪。”