供应链承压之下,快消巨头借并购扩充产能
面对供应链中断与劳动力短缺,好时、荷美尔等快消企业纷纷通过收购工厂来快速提升产能、掌控关键工艺。本文基于多位高管与行业专家的观点,分析并购制造资产如何成为应对不确定性的关键策略,并指出其中的挑战与风险。
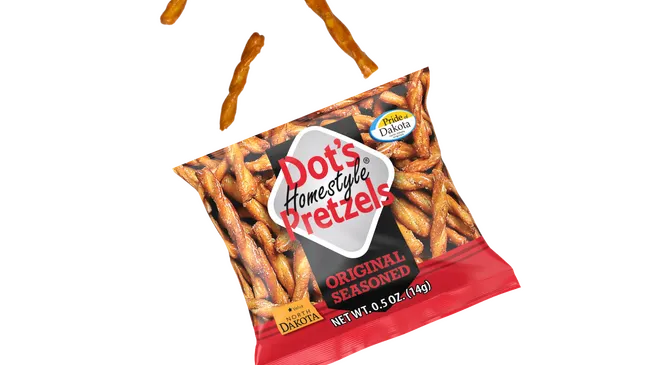
巧克力与零食巨头好时(Hershey)去年筹备以12亿美元收购Dot's Homestyle Pretzels时,这笔交易的意义不仅在于获得品牌,更在于获取其背后的生产能力。
成立十余年的Dot's凭借西南风味、蜂蜜芥末等大胆口味,已成长为美国市场份额第三的椒盐卷饼品牌,其扩张主要依靠口碑,销售区域集中在美国中部和西部。好时希望借助公司整体加大咸味零食布局的契机,拓宽该品牌的市场覆盖。
然而,在尽职调查过程中,好时发现Dot's采用一种专有工艺,将特制调味料附着于卷饼上。考虑到美国经济面临的供应链挑战,好时认为必须掌控这一工艺才能推动品牌增长。
好时零食与杂货副总裁杰夫·利拉(Jeff Lilla)表示:“鉴于当前制造业的宏观环境、劳动力短缺和供应链问题,将品牌与制造能力整合在一起对这笔交易至关重要。如果我们希望实现可持续的长期增长,就必须端到端地控制我们生产什么、向市场输出什么。”
截至目前,收购Dot's及其代工厂已为好时带来回报。公司CEO米歇尔·巴克(Michele Buck)7月对华尔街表示,过去3个月零售额增长约50%,市场份额同期提升3.7%。
“坐在金矿上”
在需求旺盛而供应链难以预测的背景下,雀巢(Nestlé)、JM斯马克(J.M. Smucker)等企业纷纷宣布投资数亿美元新建工厂。然而,新厂建设周期可能长达数年,在此期间,快消企业可能错失满足需求增长和相应销售的机会。
因此,许多食品公司转而通过收购现有工厂来快速提升产能或扩大品牌覆盖。收购制造能力——无论是单独收购还是像好时那样作为产品收购的一部分——还有其他诸多益处:可保护专有信息,避免与代工厂通过培训或设备合作带来的复杂性;可加速产品创新、改善利润率、为资金提供安全出口,并降低对当前不可靠或超负荷运转的供应链的依赖。
“挑战在于,每个(有工厂要卖的人)都意识到自己正坐在金矿上。如果真有这样的资产,早就有人出手了。”
——安妮玛丽·沃佩尔(Annemarie Vaupel),荷美尔食品餐饮服务营销副总裁
总部位于明尼苏达州的荷美尔食品(Hormel Foods)旗下拥有Skippy花生酱、Planters坚果和Jennie-O火鸡等品牌。该公司餐饮服务营销副总裁沃佩尔表示,他们正在寻找额外的制造产能,但问题是其他许多食品生产商也在寻找。
“挑战在于,每个(有工厂要卖的人)都意识到自己正坐在金矿上,”沃佩尔5月在芝加哥全国餐馆协会展会间隙表示,“如果真有这样的资产,早就有人买了。”
去年夏天,荷美尔以33.5亿美元从卡夫亨氏手中收购Planters时,不仅获得了包括标志性坚果产品在内的食品组合,还继承了位于加州、阿肯色州和弗吉尼亚州的三座宝贵生产设施。
沃佩尔指出,这些工厂价值连城,因为Planters使用独特的制造工艺和设备,将坚果包装到塑料瓶、管和袋中,这些工艺在荷美尔其他产品组合中并未使用。若无这些资产,荷美尔将不得不购买机器或寻找代工厂来生产和包装。
“这会分散收购后立即投入运营的精力。我们要花很长时间才能实现这笔投资的回报,”沃佩尔说,“这些工厂资产是收购品牌(以促其增长)这一整体目的的关键部分。”
食品行业媒体和市场研究公司The Food Institute的CEO布莱恩·崔(Brian Choi)也认为,在工厂方面,许多“低垂的果实”已被摘取。但他表示,对于现金充裕、急于满足飙升需求的企业,他们可能不得不支付高价并接受卖方的要价。
“他们别无选择,只能收购,因为建厂耗时太长,”崔说,“这将使这类资产更具吸引力,即使人们认为未来6到12个月可能出现短期衰退。”
应对未来需求
就在不久前,快消企业还在远离制造业。它们剥离工厂,采用轻资产模式,专注于创新和维持产品对消费者的吸引力,不愿分心处理设备维修、管理费用或工人招聘培训等运营问题——Brynwood Partners董事长兼CEO亨克·哈通三世(Henk Hartong III)如此表示。该公司是SunnyD饮料、Buitoni意面和Juicy Juice的私募股权所有者。
如今,形势发生剧变,多家公司正通过并购为先前收购的品牌增加产能。
去年,Utz Brands以4100万美元收购Festida Foods——后者是其On The Border品牌最大的玉米片制造商。Utz表示,这笔收购将改善On The Border的供应链(该品牌是六个月前收购的),并增强公司扩大该产品及其他产品组合在中西部地理覆盖的能力。
5月,B&G Foods收购了Growers Express的冷冻蔬菜制造业务。Growers Express是冷冻蔬菜产品的制造商、生产商、包装商和销售商,主要品牌为Green Giant。
“通过增加内部制造工厂生产的Green Giant冷冻蔬菜品种和数量,我们预计将减少低效、降低成本并降低部分Green Giant冷冻产品的供应链风险,”B&G CEO凯西·凯勒(Casey Keller)在声明中表示,“此次收购将增强我们对Green Giant品牌的创新力度,并提高新品的上市速度。”
晨星(Morningstar)消费者股票研究总监艾琳·拉什(Erin Lash)表示,收购现有资产而非从零建设通常对买方有利,但也并非没有风险。收购方需仔细评估工厂是否高效、是否采用最新技术、收购后是否需要大额投资进行改进。买方还需确保所生产产品的需求在未来仍能支撑其价格。
“为某些品牌或业务增加产能,前提是它们具有持久力,”拉什说,“但如果销量将回落,企业是否会让自己背上过剩产能的负担?”
只能怪自己
在Brynwood Partners,拥有制造能力是其业务战略的核心——从大型快消企业收购表现不佳的资产,然后通过改变产品包装、定价或营销来重振销售。CEO哈通表示,自主运营比依赖代工厂更容易实现这一目标,因为代工厂的响应速度、对新技术的投资意愿、工作质量以及承接额外工作的产能都不受自己控制。若其中任何环节出问题,都可能损害品牌形象、拖慢转型进程,并最终引发零售商不满。
“你在为自己无法控制的事情找借口,”哈通说,“但零售商那时并不在乎借口……如果货架空着,他们会找其他供应商替代。”
他回忆道,2018年Brynwood从JM斯马克收购Pillsbury品牌时,第三方代工的无麸质蛋糕粉和布朗尼“完全不可靠”,公司不断向客户解释发货延误的原因。Brynwood决定自建无麸质产品工厂,此后“服务水平无可挑剔”。
“现在,如果产品供应出问题,我们只能怪自己,不能怪别人,”哈通坦言。他估计,其私募股权拥有的食品饮料产品约20亿美元销售额中,95%为内部生产。
对于Eat Just而言,代工厂的不可靠促使这家植物基食品公司将生产转为内部。其用于制作植物蛋的蛋白质提取工艺复杂,若操作不当,产品可能变得软烂,令消费者反感。起初,Eat Just使用代工厂,但发现结果不稳定,细微变化都会改变最终产品。
CEO乔什·泰特里克(Josh Tetrick)及其团队很快意识到,若要发展品牌并吸引更多消费者,就必须掌控这一环节。答案近在眼前:2019年,Eat Just收购了其位于明尼苏达州的代工厂,该公司对其、其45名员工及其所在的小镇已非常熟悉。这次幸运的收购如今已见成效,公司对供应链中断或合作伙伴超负荷、人手不足带来的不确定性依赖更少。
“运营工厂显然有弊端:待办事项更多,需要操心的事情更多,”泰特里克说,“但我们承受不起任何中断。我们必须全速、满负荷运转。”
三年后,泰特里克表示,毫无疑问,Eat Just的状况比未收购时要好。他说,Eat Just的鸡蛋可能口感更好、质地更优。这不仅使公司能生产更令人愉悦的产品,还能生产足够的产品以满足不断增长的需求——同时降低成本,使其与优质鸡蛋价格持平。整个行业植物基食品价格偏高,常常阻碍消费者从动物性食品转向。
如今,Eat Just的产品已进入超过200万户家庭,公司声称其在美国植物基鸡蛋市场占据99%的份额。
“如果我们没有(通过收购工厂)控制工艺,质量会更差……业务也会因此糟糕得多,”泰特里克说。


