糖果巨头加码软糖赛道:增长势头强劲,品类创新成关键
软糖品类正成为糖果巨头们争相布局的增长引擎。好时、玛氏箭牌、费拉拉等企业通过产能扩张、品牌联名与口味创新,推动软糖市场持续扩容。然而,也有业内人士提醒,软糖热潮或存在周期性风险。
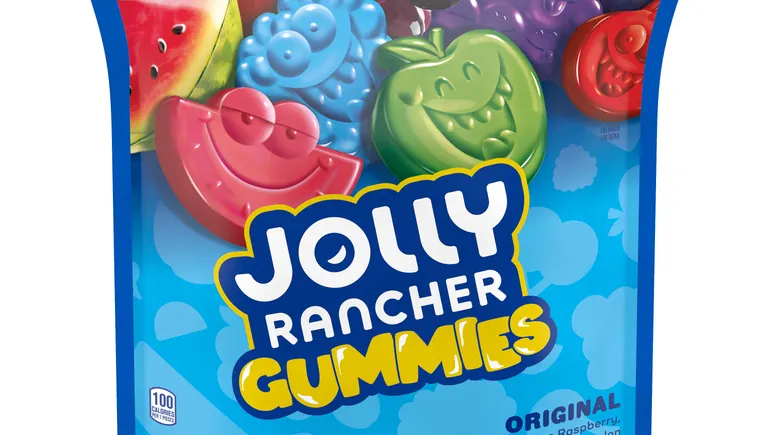
对于以 Reese's 和 Kisses 闻名的零食巨头好时而言,其最具潜力的增长机会之一,却来自一种不含花生酱和巧克力的糖果——软糖。过去数年间,这家总部位于宾夕法尼亚州的企业投入巨资,以提升其在快速增长的软糖品类中的市场地位。
“我们预期,软糖和耐嚼糖果将继续跑赢品类平均增速,这对我们而言是一个巨大的机会。”好时美国糖果、杂货及蛋白零食营销副总裁 Dan Mohnshine 在采访中表示,“当我们审视扩大货架占有率、拓展消费场景的策略时,这与我们在巧克力业务上的做法有很大不同。”
Mohnshine 指出,软糖的需求(主要围绕其水果风味的 Jolly Rancher 品牌)在新冠疫情前就已上升,疫情期间因居家零食消费增加而进一步飙升。此后需求并未回落,持续保持“中高个位数”的增长。
Mohnshine 表示,软糖具备巧克力难以或无法复制的多重优势:一袋可容纳多种口味,便于分享,性价比高,不易融化,且被视为更“可纵容”的零食。这些特性帮助 Jolly Rancher 等糖果通过提供更多选择、满足新消费场景来吸引消费者。
疫情期间的需求激增,促使好时投入数百万美元提升软糖产能,预计2024年产能将增长50%。这家甜咸零食制造商如今在创新、促销投入及零售端新增SKU方面拥有了更大的灵活性。
Jolly Rancher 近期推出了 Awesome Reds,一款包含樱桃、石榴、西瓜和水果潘趣等口味的酸味软糖混合装。好时 CEO Michele Buck 在2月对分析师表示,公司还计划于2024年通过与篮球明星沙奎尔·奥尼尔的合作推出一款新软糖。
“我们将结合他与消费者,尤其是年轻多元消费群体的强大连接力,这正是我们在软糖领域的关键目标群体。”Buck 表示,“将软糖推向市场蕴含着巨大机遇。”

“天花板有多高”
软糖的流行正值各年龄段消费者对零食兴趣日益浓厚之际,糖果成为满足这一需求的方式之一。据 Market Growth Report 数据,软糖市场规模预计将从今年的4.95亿美元增长至2032年的7.5亿美元,复合年增长率为6.4%。
玛氏箭牌贸易发展与赞助副总裁 Mike Gilroy 表示,软糖为糖果制造商提供了近乎无限的创新空间。制造商可运用不同口味(辣、酸、甜)、形状(绳状、蠕虫状、圆形或咀嚼块)、多层结构或风味,以及不同质地。
“问题在于,软糖能做的‘天花板’有多高。”Gilroy 说,“可提供的东西太多了。软糖的关键在于实验。”
对于成熟的糖果企业而言,软糖提供了一条接触新消费者的途径——借助市场上成熟且高认知度品牌的资产。玛氏箭牌已将其应用于旗下硬糖品牌,包括 Life Savers、Skittles 和 Starburst。
Gilroy 指出,软糖增长仍处于“强劲轨道”,主要得益于 Gen Z 消费者购买力的提升。软糖既能满足现有购物者需求,又能通过让消费者从软糖入手、再转向传统硬糖,为品牌吸引长期用户。Gilroy 提到,Gen Z 消费者选择软糖的比例接近60%,而千禧一代约为一半。
“问题在于,软糖能做的‘天花板’有多高。可提供的东西太多了。”

Mike Gilroy
玛氏箭牌贸易发展与赞助副总裁
咨询公司 Menu Matters 副总裁 Mike Kostyo 表示,软糖具有吸引成人和年轻消费者的特质。许多年长人群,尤其是千禧一代,童年时吃过蠕虫状或小熊软糖。如今成年后,他们怀旧情绪上升,转向能唤起回忆的零食。成人维生素常以软糖形式出现并非巧合,Kostyo 说。
对于 Gen Z 和更年轻的人群,软糖因其色彩鲜艳、质地柔软而具有吸引力,提供了一种可玩可吃的食物。
尽管如此,Kostyo 对软糖能否保持当前热度持怀疑态度。虽然软糖不太可能消失,但糖果领域倾向于快速创新,推出新形态和新口味。不可避免的是,未来会有不同产品出现,导致许多消费者远离软糖。
“这更像是一阵风潮,而非真正的趋势。”Kostyo 预测,“五到十年内,糖果行业将转向下一个最热门、最伟大的事物。”

数十年老品牌的新生
尽管前景尚不确定,各规模糖果制造商仍在积极向软糖倾斜资源,并已取得成效。
在近80年历史的大部分时间里,Frankford Candy 凭借巧克力兔子和圣诞老人等季节性产品占据市场。但20世纪90年代,好时、玛氏和雀巢进入该领域后,这家费城公司更加关注软糖以实现业务多元化。其软糖尝试始于2003年的 Krabby Patties。近二十年后,Frankford 通过与卡夫亨氏的授权协议进一步拓展软糖业务。
此后,Frankford 为卡夫亨氏旗下多个热门品牌开发了软糖产品,包括 Kraft Macaroni & Cheese、Claussen Pickles 和 Oscar Mayer 热狗。Frankford 业务发展总监 Molly Jacobson 表示,软糖现已成为其增长最快的业务部分,“远远超过”巧克力业务。
“我们花大量时间思考如何在软糖品类中推动 Krabby Patties 和卡夫亨氏品牌的增长,不断突破极限。”Jacobson 说,“软糖在 Frankford 的重要性已与巧克力持平,甚至可以说,在重要性和发展方面已超越巧克力。”
对 Frankford 而言,软糖的一大优势在于,与巧克力不同,其风味开发并不复杂。相反,包装和美术设计在让糖果引起消费者共鸣方面起着关键作用。这也是 Frankford 能将软糖创新产品在大约12个月内推向市场的原因,而巧克力通常需要约两倍时间。
对某些品牌而言,软糖在提升销量、保持消费者相关性方面发挥着至关重要的作用,尤其是在选择众多的市场中。
费拉拉糖果首席营销官 Gregory Guidotti 表示,如今更多 Gen Z 消费者是通过其2020年推出的热门产品 Gummy Clusters(一种裹着微小 Nerds 颗粒的软糖)认识 Nerds 品牌的,而非他们父母童年时那种双口味长方形盒装糖果。
Clusters 的销售额以40%的速度增长,而传统 Nerds 仅为低个位数。Guidotti 指出,如果没有软糖,Nerds 的年销售额将接近1亿美元,而如今其年销售额为6亿美元。
“它拓宽了业务的关联性。”Guidotti 说,“Clusters 改变了整个品类的格局和轨迹。”
早在 Clusters 推出之前,费拉拉已通过 Black Forest 和 Trolli 等较小品牌积累了数十年的软糖经验。然而,这家伊利诺伊州公司虽拥有技术能力,并常为其他企业代工软糖产品,却缺乏能显著深化自身品类布局的品牌。
这一局面在2018年雀巢以28亿美元出售其美国糖果业务时得以改变。费拉拉在交易中继承了多个品牌,除 Nerds 外,还获得了 SweeTarts,从而拥有两个可用于软糖创新的知名产品。
Guidotti 表示,软糖虽热,但并非所有品牌都应涉足该品类。费拉拉旗下超过30个品牌中,仅有少数涉足软糖。
“你必须了解消费者的需求,以及你的品牌能否延伸至该领域。”Guidotti 补充道,“费拉拉的优势在于,我们拥有众多品牌,可以根据品牌定位和市场承诺做出选择,因此无需在整个产品组合中全面铺开。我们可以非常有选择性地决定哪些品牌适合软糖。”