2026年食品饮料行业趋势前瞻:健康与放纵的博弈
2026年,食品饮料企业需应对消费者既追求健康又渴望便利与放纵的矛盾心理。行业巨头通过并购和创新调整产品组合,同时面临特朗普政府及“让美国更健康”运动对超加工食品的施压。本文基于Food Dive的观察,总结五大趋势:猎奇口味兴起、并购活跃、酒类创新应对销量下滑、健康与政策主导消费方向、以及更健康饮料的放纵化表达。
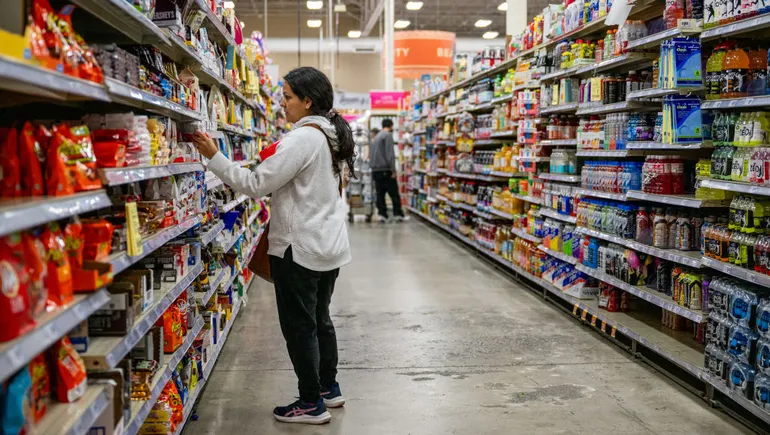
2026年,食品饮料企业将不得不面对一个充满矛盾的消费者群体。一方面,购物者日益重视健康与养生,推动市场对清洁标签、加工痕迹更少的食品需求上升;另一方面,消费者仍难以割舍包装食品与饮料所代表的便利、放纵与性价比。
为应对这些相互冲突的趋势,食品饮料巨头正重新审视自身产品组合:部分企业借助并购加码健康领域,另一些则依靠创新为核心品牌打造“更健康”的变体。例如,百事公司近期推出了其同名苏打水的益生元版本,并为奇多和立体脆推出了无人工色素选项。
随着特朗普政府及“让美国更健康”运动将矛头指向超加工食品(最新膳食指南亦有所涉及),企业面临的转型压力将进一步加大。同时,消费者为减重而使用GLP-1药物的比例上升,也促使更多企业在其产品中添加蛋白质和膳食纤维。
2026年企业面临的核心挑战在于:如何在满足消费者所有矛盾需求的同时,保持运营聚焦与产品线精简。以下是Food Dive对来年五大趋势的观察。
猎奇口味正在胜出
在竞争激烈、销售放缓的背景下,为吸引消费者注意,食品企业开始跳出常规思维。过去,消费者往往在逛店时偶然接受奇特或怪异的食品饮料(常作为季节性产品),如今许多人则主动寻求不寻常的风味或品牌联名。
这一趋势在年轻消费者中尤为突出。据NACS Magazine报道,90%的Z世代和千禧一代在寻求新的食品饮料风味,其中多数人表示“越怪越好”。
“猎奇正在赢得超市货架,”雀巢美国商业卓越副总裁Mike Van Houten表示。雀巢已推出多款突破常规的产品,包括一款薯条风格饼底的Tombstone披萨、一款西雅图最佳营地烤棉花糖风味产品,以及一款以烤火鸡、青豆、脆洋葱、蔓越莓干和肉汁为配料的DiGiorno感恩节披萨。
Van Houten认为,消费者对奇特产品的兴趣短期内不会消退。尽管“更具冲击力的极端产品可能来去匆匆”,但多数消费者希望猎奇能成为未来产品发布的常态。
2025年,为吸引价格敏感的消费者,市场上涌现了大量奇特食品。在求变过程中,一些食品CPG企业选择联手,将两个广受欢迎的高认知度品牌资产相结合。例如,金宝公司(The Campbell's Company)与Pabst Blue Ribbon合作推出啤酒风味汤品;Kellanova则与温迪合作,推出灵感源自该快餐连锁店培根汉堡的Cheez-It产品。
“消费者对尝试新事物的态度明显更开放,”Kellanova北美区总裁Nico Amaya表示,“他们正在寻找那些可能不搭调的伙伴关系和联名。”Amaya称,非常规联名有助于“迅速引发关注和尝试兴趣”,并可能将流失的消费者重新带回其中一个或两个核心品牌。
并购有望升温
2026年预计将出现活跃的并购环境,企业希望在销售承压的背景下填补产品组合缺口并提升利润率。晨星公司(Morningstar)消费者股票研究高级总监Erin Lash表示,企业将寻求那些能扩大其对消费者吸引力的收购,例如在健康饮食或支持GLP-1药物减肥等领域。
“这很可能仍是重中之重,”Lash说,并补充称,被收购的目标企业“更可能是规模较小的利基运营商,而非大型转型交易”。近年来,小型、精准收购一直是食品饮料行业的常见策略,2025年亦不例外。例如,百事以近20亿美元收购益生元苏打品牌Poppi,好时则收购了LesserEvil——一家使用椰子油和牛油果油等原料生产爆米花、膨化食品和脆圈的小吃制造商。
更大规模的交易也可能出现,尤其是在食品制造商利润率因投入和运营成本上升而承压之际。除私营企业玛氏以360亿美元收购Cheez-It和品客制造商Kellanova外,食品行业多年来基本未出现大型并购。食品研究所(The Food Institute)管理合伙人兼CEO Brian Choi表示,大型CPG企业正比以往更认真地考虑数十亿美元级别的交易。并购可帮助企业整合运营,通过关闭工厂、裁员和消除其他冗余来降低成本。
“在股东压力和管理团队追求更大规模增长的愿望下,他们实际上正在提高收购的企业价值门槛,”Choi说,“他们寻求更大规模的收购,即便不是转型性收购,也能带来效率和潜在增长机会。”
酒类创新成为优先事项,应对销量下滑
在2025年酒精消费量创下历史新低后,啤酒和烈酒制造商若想扭转销售颓势,要么扩大产品组合,要么推出大胆创新。据IWSR数据,自2019年以来,酒精总销量下降了19%,其中仅2025年上半年就同比下降4%。不过,仍存在增长亮点,尤其是即饮饮料,2025年上半年销量同比增长2%。
“高成本和关税对酒类行业的压力,也加剧了消费者支出的谨慎、节制趋势的上升,以及消费向更小规模、居家和白天场合的演变,”IWSR首席运营官Emily Neill在声明中表示。
晨星股票分析师Dan Su认为,为应对低迷,企业需加快创新节奏以激活和吸引消费者。然而,许多消费者已对层出不穷的精酿啤酒选项感到疲惫,仅靠风味创新并不足够。一些企业转而回归核心品牌,推出低卡或无酒精版本的经典啤酒。Su表示,即使在通胀面前,消费者仍忠于自己偏好的品牌,但会通过批量购买或折扣渠道寻求价值。
“共同主题是,企业仍专注于生产创新以及品牌和营销投资,以此巩固市场地位并持续与消费者互动,”Su说。多家公司正通过增加啤酒以外的饮料选择来进一步多元化产品组合,Molson Coors和Anheuser-Busch均已在其饮料产品中增加无酒精和能量饮料。
健康与养生将定义消费趋势与政策
蛋白质、膳食纤维及其他功能性成分预计将在今年占据中心位置,消费者希望在所食用的产品中最大化健康益处。据Dataessential展望,虽然蛋白质仍是王者,但纤维正紧随其后,成为下一个重要的功能性成分。超过一半的购物者表示,2026年食用有益肠道健康的食品饮料对他们很重要,这可能反映了美国人中GLP-1使用率的上升。
消费者期望食品能支持其健康的各个方面,从身体到心理。麦肯锡发现,更多配料公司正倾向于采用提神或助眠的成分,促使他们为消费者提供从起床到入睡的个性化营养选择。“消费者不再仅仅将健康食品视为不含麸质或糖等特定成分的食品,而是开始寻找包含蛋白质等高价值成分的食品,”麦肯锡表示。
特朗普政府的“让美国更健康”运动可能会加剧对超加工食品的讨伐,FDA正在制定该术语的定义,为未来监管铺路。各州也纷纷在食品监管上发力,禁止某些成分或添加剂,从而引发与食品行业的法律纠纷。尽管超加工食品存在负面联想,但它们仍是美国人获取营养的一种日益增长的方式。消费者被富含蛋白质的爆米花、添加纤维的苏打水或其他强化食品所吸引。
更健康的饮料主打放纵感
Su表示,几乎所有饮料公司都在努力减少糖分和卡路里,以打造更健康的产品。从能量饮料到苏打水,企业正通过添加蛋白质、纤维或益生元等营养成分来聚焦功能性。尽管趋势转向更健康的选择,仍有消费者将苏打水视为适度放纵的小享受,Su说。因此,许多更健康品牌正试图利用这两种对立趋势,依赖传统和怀旧风味。
据饮料咨询公司Flavorman发布的2026年饮料预测,消费者可能继续寻求经典苏打风味,如柠檬-青柠和樱桃。百事推出了其同名苏打水的益生元版本,而Stiller's Soda等新进入者则试图切入低糖等怀旧与健康趋势。在健康选择层出不穷之际,一些企业则加倍押注传统苏打。2025年,消费者对老式饮料的怀旧情绪成为苏打水领域的焦点,Keurig Dr Pepper和可口可乐分别投资于RC Cola和Mr. Pibb等老品牌。
“更健康可能是一个长期趋势,”Su说,“但经典配方的吸引力依然存在。”