失而复得:被大型消费品公司忽视的品牌在新东家手中蓬勃发展
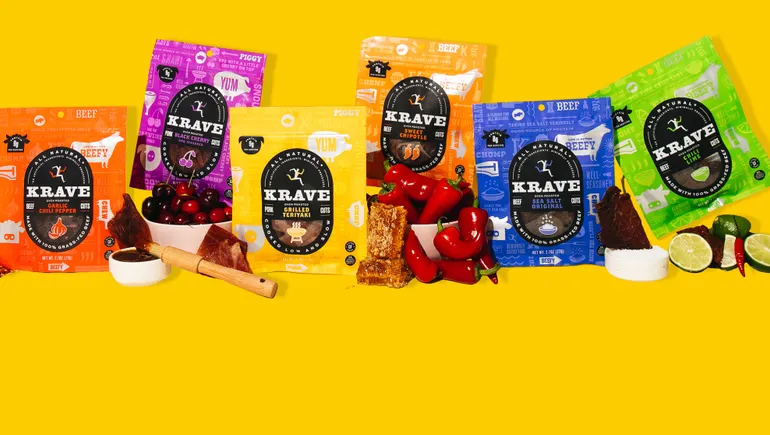
两年前,当好时公司决定剥离其高端肉干品牌Krave时,高管们打出的第一个电话是给一位与该品牌关系密切的企业家:其创始人.
乔恩仅用了60天 塞巴斯蒂安尼 就回购了Krave,以他所说的“大幅折扣”价格成交,而这距离他以近2.5亿美元将该品牌卖给这家糖果巨头仅过去五年。但这次收购绝非出于情感因素;相反,这是为了重振这个曾经蓬勃发展的肉干品牌。
Krave失去了市场份额,销售额持续下滑,产品质量也大不如前。自塞巴斯蒂安尼上次拥有该品牌以来,品牌本身和零售格局都发生了巨大变化。 塞巴斯蒂安尼最后一次拥有该品牌以来。
“我们的产品需要进行大量的重新梳理和调整……才能让它回到让顾客觉得‘哦,好的,现在我记起Krave以前是什么样子了’的状态,”塞巴斯蒂安尼说道,他现在经营着 塞巴斯蒂安尼,他现在经营着 Sonoma Brands Capital,一家主要专注于食品领域的私募股权投资公司。“这不是一次情绪化的收购,也不是某种怀旧情怀。这是一个根本性的战略决策,我们认为这项投资能带来可观的回报。”
Krave是众多将肉干——这一曾被视为廉价垃圾食品的选择——转变为时尚零食的品牌之一,迎合了那些追求高蛋白、低碳水且便于携带的消费者。好时公司当时正寻求扩大其零食产品组合,将该品牌视为进入新兴高端肉类零食市场的途径。
但在塞巴斯蒂安尼的掌舵下,Krave 好时公司最出名的是其同名巧克力棒、里斯和好时之吻等糖果产品,但塞巴斯蒂亚尼回忆道,它曾引以为傲的柔嫩口感已不复存在,"嚼起来就像嚼一块纸板"。
许多零售商干脆不再销售该品牌,销售额从塞巴斯蒂亚尼出售Krave时的约7000万美元暴跌至他回购时的2000万美元。Krave曾是高端肉干领域的潮流引领者,却从销量第一的品牌跌落, 随着消费者转向增长更为强劲的主流产品,以及高端市场竞争对手的激增挤压了利润空间,该品牌举步维艰。
好时首席执行官米歇尔·巴克 在剥离Krave之前曾直言不讳地谈到该品牌面临的挑战。 她当时表示:"这需要一种不同的市场推广模式,我们认为由其他所有者来运营会更好。"
从短跑到马拉松
越来越多的私募股权集团、公司以及其他像塞巴斯蒂亚尼这样的投资者正在收购大型消费品公司剥离的品牌——往往是希望重振曾经繁荣的产品,或是培育那些多年来在更大或增长更快的产品阴影下黯然失色的品牌。
随着企业调整甚至在某些情况下彻底改革业务,它们出于各种原因剥离资产。高管们可能希望优先发展最有前景的资产,同时剥离那些不再适合投资组合中其他品牌或偏离长期战略的资产。
一个品牌可能未能实现预期的增长,或者比最初设想的更难融入现有业务。消费品公司与被收购公司的领导层之间也可能出现了无法弥合的战略分歧。

“许多 消费品公司 的文化是管理一个包含10个品牌、有时甚至20个品牌的投资组合。因此,要让首席执行官在如此高的层面上给予那种程度的投入,是极其 困难的,”布莱恩 ·崔说道,他是食品行业媒体和市场研究公司The Food Institute的首席执行官。
与他第一次培育Krave时销售额每年翻三番不同,他所说的“冲刺”已被一场马拉松所取代,在这场马拉松中,“业务是一砖一瓦地建立起来的,一个客户一个客户地积累,改进也更加细微。” 塞巴斯蒂安尼 他
自Sonoma将Krave纳入其产品组合以来,该公司 更新了包装,增加了新口味,改用草饲牛肉以改善口感和品牌的可持续发展足迹,更换了联合包装商,并重新使用能打造其标志性嫩度的设备。
“我们已经走了一个完整的轮回,看到了自2000年代初以来的许多收购,其中一些对大型食品品牌来说并未成功,它们正寻求再次将这些品牌剥离出去。”

汉斯·塔帕里亚
纽约大学商业与社会临床副教授
这些变化虽然比最初预期的要慢,但正在产生回报。该品牌正在经历更多的重复购买,许多零售商的市占率也在扩大, 塞巴斯蒂亚尼表示。对Sonoma Brands旗下Krave的审查发现,该肉干仍被视为该领域的顶级高端产品,并保持了消费者的忠诚度——这些是吸引零售商的关键卖点。
这款零食今年重新出现在一些大型连锁店中,这些连锁店在销售额下滑后曾停止进货,包括Kroger、Whole Foods和Sprouts。随着Krave重建与这些及其他零售商的关系,它决定不将所有影响该品牌的高昂成本转嫁出去,这些成本源于肉类和供应链成本的上涨。
但塞巴斯蒂亚尼知道,要重夺Krave在高端肉干领域的地位并非易事。
“现在市场上同质化严重。Krave如今与八九年前我拥有先发优势时相比,已不那么与众不同了,”他说。“我更清醒地认识到,这不会是一个立即反弹、直接回到我们原来位置的过程。”
并购交易告吹
研究食品行业的学者表示,当今资产剥离的基础始于几年前,当时拥有大量现金的消费品公司正面临业务增长缓慢的问题。与此同时,零食化、更健康、更新鲜的食品以及高端产品等消费趋势日益加剧。企业别无选择,只能通过并购来追赶潮流,否则就可能错失相对于更灵活的初创企业的潜在盈利机会。
"我们已经走了一个完整的循环,看到了自2000年代初以来的大量收购,其中一些对大型食品品牌来说并未奏效,而他们现在正寻求再次剥离这些业务,"汉斯说。 塔帕里亚,纽约大学商业与社会临床副教授。
金宝汤面临着与好时收购Krave类似的经历, 但这次转型被证明更为深远且代价高昂得多。
在通过收购Bolthouse Farms和Garden Fresh Gourmet等品牌涉足新鲜食品数年之后,金宝汤的新执行团队 解构了该业务 ,以专注于其核心的耐储存产品系列,如汤品、金鱼饼干和Pepperidge Farm饼干,这些领域拥有数十年的专业经验。

Bolthouse Farms是一家生产新鲜胡萝卜和冷藏果汁的公司,于2012年被金宝汤以15.5亿美元收购。Bolthouse从年收入1亿美元发展到五年后亏损。这个新鲜食品品牌 受到诸如 天气挑战 影响其胡萝卜业务以及 因变质而自愿召回 等问题的拖累。
金宝汤将该业务以最初收购价的三分之一卖回给了由该品牌前CEO杰夫·邓恩运营的一家私募股权公司。
"这可能是错误的联姻。它就是不合适," 邓恩在2019年表示。"我们能够以相当有利的价格买下它,然后进入并修复一些与错误战略相关的挑战。"
从垃圾到宝藏
消费品公司对资产的重新洗牌,为像 Brynwood Partners 这样的买家创造了机会。这家私募股权公司旗下拥有 SunnyD 饮料、Buitoni 意面和 Juicy Juice 品牌。
Bynwood 董事长兼首席执行官 Henk Hartong III 表示,有几个因素能让一款食品或饮料产品成为有吸引力的收购目标:比如缺乏足够的营销资金、创新、产能投资,或者因为其销售额占比太小而被消费品公司的销售团队忽视。
虽然消费品公司可能不屑于从一个已经产生 5000 万美元销售额的品牌上再挤出 200 万美元的增量,但 Hartong 表示,像他这样的私募股权公司却非常渴望这样的机会。
一旦某个品牌被纳入旗下,Byrnwood 会巡视工厂,找出阻碍新产品创新的设备限制。它会确定可以对产品本身进行的简单改动,例如在包装、定价或营销方面做出调整,以迅速提振销售。
"对我们来说最大的不同在于,我们积极与管理层合作以加速取得成果,"Hartong 说道。他大学毕业后的第一份工作是在雀巢做销售员,销售糖果、咖啡和烘焙品牌。"私营或独立拥有让我们能够灵活地做出快速决策。"

2018 年, Brynwood 收购了烘焙品牌 Funfetti 作为与J.M.斯马克公司达成的3.75亿美元交易的一部分,该交易还包括皮尔斯伯里常温烘焙产品、Hungry Jack和Martha White烘焙预拌粉。当时,已有30年历史的Funfetti凭借通常与生日联系在一起的白蛋糕预拌粉和糖霜,年销售额约为5000万美元。
“当我们审视这个品牌时,我们说它的潜力远不止于此,”Hometown Foods的首席运营官丹·安格尔迈尔表示。Hometown Foods是Brynwood旗下负责管理从斯马克交易中收购品牌的子公司。“我们认识到,如果我们只停留在生日蛋糕的定位上,就是在自我设限。”
在Brynwood将Funfetti纳入旗下近四年的时间里,该品牌已新增70款产品。这个家庭烘焙品牌推出了巧克力、草莓等其他蛋糕口味,推出了节日限定产品,并利用社交媒体获取灵感,推出了太空、独角兽和怪物主题的预拌粉,配有特殊造型的糖针。
Funfetti在蛋糕之外还推出了新产品,扩展到甜甜圈、面包、曲奇、布朗尼和煎饼领域——在部分新品发布中与亿滋国际的奥利奥品牌和雀巢的Coffee-mate等行业巨头建立了合作关系。
“作为私有企业或独立经营,让你拥有快速做出决策的灵活性。”
亨克·哈通三世
Brynwood Partners董事长兼首席执行官
零售商们对该品牌销售额的增长以及新产品差异化趣味特性印象深刻,因此同意为其提供更多货架空间。去年,Funfetti的销售额突破1亿美元,是Brynwood收购以来的两倍多。
“这是我们的一颗明珠,”Anglemyer表示。“我们把它从一个品类中拿出来,在店内的许多不同品类中进行了平台化推广,它确实走得很远。无论它出现在哪里,都有[消费者]对它感兴趣并充满热情。”
品尝开胃菜
收购单一品牌的公司或私募股权集团,其财务表现往往优于大型消费品公司高调收购拥有大量产品组合的企业——这些产品中许多不过是核心资产的附带品。
埃默里大学市场营销学助理教授Daniel McCarthy表示,小型交易通常优于大型交易的原因在于买家瞄准的是特定资产。收购方已经识别出与新业务的协同效应,并确定了如何将其整合到运营中并实现增长。
McCarthy表示,仅仅将一个品牌从注意力被分散的大型消费品公司中剥离出来,就能帮助其蓬勃发展。他说,买家在花费自己的资金收购后,自然会有既得利益确保业务成功。
“这更像是品尝开胃菜,而不是暴饮暴食,”McCarthy说。“对收购公司来说,消化起来会更容易一些。”
西北大学凯洛格管理学院的兼职讲师保罗·厄尔对收购一个衰败品牌的做法提出了质疑,这个品牌已被以前的买家基本遗忘,而更可能青睐新兴品牌的年轻消费者也对其避而远之,因为这些新兴品牌的价值观往往与他们自身更为契合。
相反,他表示,电子商务、社交媒体的兴起,以及零售商对新创意的渴求,使得创立一个新品牌并迅速在市场中确立其地位变得比以往任何时候都更加容易。
“所有迹象都表明你应该创造新事物,而不是试图给猪搽香水,” 厄尔说,“试图把一只老恐龙变成突然备受喜爱且具有影响力的东西。愿意为已被其所有者判处死刑的品牌支付高额溢价收购的买家非常有限。”
麦卡锡反驳说,那些历史悠久、甚至时运不济的品牌具有即时认知度,这使它们对买家具有吸引力。“其中一些品牌存在既定的需求。它们不像当今市场上提供的其他一些产品那样具有极大的投机性,”他说,“只要定价合理,它们就有价值。”
与冰淇淋同生共死
近年来,很少有公司像雀巢那样积极调整其业务组合。
在过去四年中,这家食品和饮料巨头出售了其大部分 水业务、其 美国糖果部门(包括 Butterfinger 和 BabyRuth 等品牌),以及其 冰淇淋业务 以数十亿美元的价格,因为它正在重新调整其业务组合,以便在增长更快的领域占据更大的份额。
然而,雀巢的资产剥离与Krave或Bolthouse的情况形成了鲜明对比,因为这家全球最大的食品制造商出售的是其培育了数十年、已成为公司代名词的业务。
Dreyer's Grand Ice Cream首席执行官Kim Peddle Rguem曾负责管理 雀巢的美国冰淇淋业务 ,并且在该业务出售给由这家瑞士公司与一家私募股权集团共同运营的合资企业后,她继续负责监督该业务。她将其近期的成功归因于在技术基础设施、营销和质量改进方面更高的投资率,而这些在大型企业集团的监管下更难实现。

自2019年12月剥离以来, Dreyer's Grand Ice Cream已投资或承诺投入约5亿美元用于营销以及工厂扩建和生产设备,以提高产量、改善产品质量,并让糖浆、曲奇面团块及其他创新配料能够更容易地融入产品中。
Dreyer's Grand Ice Cream,如今 能够更好地预测其配料和包装需求,同时还引入了一些制造能力,例如在内部生产某些酱料——这一举措使其能够确保质量,并更高效地响应对其冷冻甜品日益增长的需求。
该公司已增加支出以推广Drumstick和Outshine等品牌,为这两款此前缺乏宣传的冷冻食品提供了营销助力。制造商将Outshine定位为更健康的选择,其首要成分是水果。公司重新推出了哈根达斯,以突出该品牌使用少量简单成分的特点,同时将这款冰淇淋宣传为许多消费者负担得起的奢侈品。
"当你拥有一个品牌组合时,不是单一品类,而是跨品类的品牌,它们有起有落,有时流行,有时过时,总会有某个品牌面临压力。总有一个宠儿,"Peddle Rguem说道。"现在,我们与冰淇淋同生共死,对吧?不是我们想要成功——而是我们必须成功。"
Dreyer's Grand Ice Cream在截至4月10日的52周内美元销售额增长了5.3%,创下多年来最快的增速。据这家冰淇淋公司引用的IRI数据显示,相比之下,整个品类的销售额下降了1%。Peddle Rguem表示,自剥离以来,Dreyer's"远远超过了我们以往见过的增长率",并且在此期间市场份额增加了1.3个百分点。.
未见放缓迹象
据行业观察人士称,剥离的步伐短期内不太可能放缓,这为许多品牌提供了重获新生的机会。
私募股权、 风险 资本家、 企业 和其他团体仍有大量资金在寻找投资机会。来自 地缘政治 风险和不断上升的利率可能会降低交易的吸引力,对 潜在 买家而言,未来更是如此,这促使卖家积极行动,改善其基础业务基本面。剥离业务的压力可能使价格保持在足够低的水平,从而进一步吸引有意向的买家。
·崔 表示,对于那些希望剥离部分业务组合的企业来说,现在正是时候。
"CEO们面临着 巨大 的增长压力,绝对如此,"他说。"我们将看到更多的业务组合精简。这几乎就像'少即是多'的思维模式。"
Hartong对此表示赞同。鉴于消费品(CPG)业务组合似乎处于持续审查状态,他表示,像Brynwood这样的买家将会有大量机会。"随着形势的变化,非战略性品牌在卖方市场上有相当多的交易活动,"他说。
尽管自主经营带来诸多好处,但从大型消费品公司手中解放出来的品牌也承认,它们确实怀念一些东西。大型食品制造商拥有更庞大的员工队伍、预算、采购能力以及更多创新机会,同时还有更坚实的财务缓冲,即使其一个或多个创意未能引起消费者共鸣,也能安然度过。
Dreyer's的Peddle Rguem表示,她不喜欢处理冰淇淋生产之外的事务,如人力资源和预算规划,而这些正是大公司所擅长的。但作为独立企业所带来的优势,远远超过在财力雄厚的母公司旗下所拥有的那些。
“这里更流行自己动手、撸起袖子干的心态,”佩德尔·格姆说道。“从某种程度上说,我们有更多自由去定义自己想要前进的方向和规则。”