从区域薯片品牌到咸味零食巨头:Utz的崛起之路
Utz Brands,这家拥有105年历史的家族企业,已从美国东海岸的区域品牌成长为全国最大的纯咸味零食上市公司,年销售额达14亿美元。在CEO Howard Friedman的领导下,公司正通过供应链现代化、区域扩张和产品创新,在320亿美元的咸味零食市场中抢占份额,同时谨慎应对竞争与消费趋势变化。
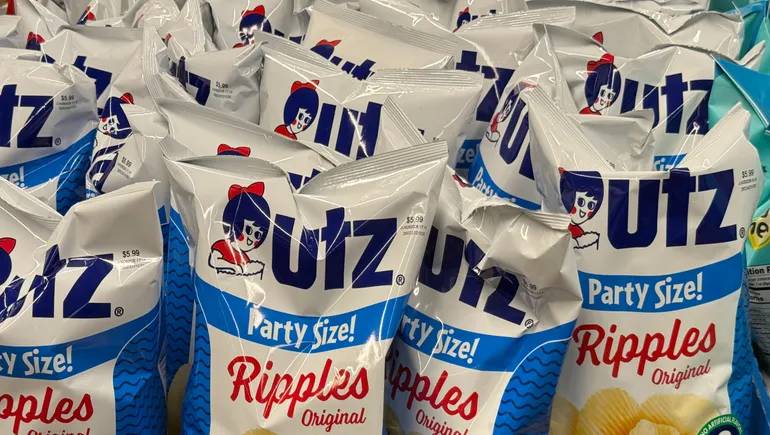
Howard Friedman在迪金森学院(Dickinson College)的深夜学习与社交聚会上,常能看到一个熟悉的身影:Utz品牌的薯片、奶酪球和椒盐脆饼。这些偶遇在当时远不止是零食补给的机会——Friedman彼时并未意识到,这让他提前熟悉了一家总部仅距学校31英里、拥有悠久历史的食品公司,而这家公司日后将由他执掌。
因此,当Friedman在2022年接到电话,询问他是否有意执掌这家已有105年历史的Utz时,那些温暖的记忆迅速涌上心头。这位前卡夫亨氏(Kraft Heinz)高管回忆道:“我对这个产品有一种非常亲切的好感。当我与董事会会面时,听到的全是关于这家公司在市场上成长、建设并推动更大影响力的潜力。”
Utz曾仅被视为东海岸的区域品牌,如今已是美国最大的纯咸味零食上市公司,旗下拥有同名品牌、On the Border、Boulder Canyon和Zapp's。通过稳步扩张,Utz年销售额达14亿美元,略高于好时(Hershey's)不断增长的咸味零食业务。尽管与菲多利(Frito-Lay)母公司百事公司(PepsiCo)83亿美元的年度零食销售额相比,Utz的体量相形见绌,但Friedman表示,公司无意撼动这一品类巨头。相反,在320亿美元的咸味零食市场中,最大的机遇在于Utz有能力从那些增长乏力、难以满足零售商投资期望的小型区域玩家手中夺取市场份额。
“我绝不会自大到认为我们会去挑战市场领导者,”Friedman说,他是Utz首位非家族成员的掌门人。“我们将在品类中扮演好自己的角色,即推动创新、沟通和投资,以激发更大的消费者兴趣——无论规模大小,这是每个人的职责。”

从家庭厨房到零售货架
Utz的根源可追溯至1921年宾夕法尼亚州汉诺威的一个小厨房。当时,William和Salie Utz夫妇开始在自家厨房制作薯片,每小时约烹制50磅,并将新鲜薯片销售给巴尔的摩地区的小型本地杂货店和市场。据称,消费者对其产品供不应求。
如今,Utz总部仍设在汉诺威,但已在全国拥有七家主要工厂,每周生产超过300万磅的爆米花、奶酪球、椒盐脆饼和薯片。公司对薯片的依赖度有所降低,薯片目前仅占其年销售额的近一半。
这家零食制造商的重心高度集中于东北部、中大西洋和墨西哥湾沿岸地区,这些核心区域贡献了其年销售额的略过半。即便在纽约市、波士顿和俄亥俄州等最重要的市场,Utz在咸味零食中的销量份额最高也仅为8.2%。在扩张区域,其份额更小,平均只有4.2%。
Friedman指出,Utz拥有若干区别于其他零食公司的优势。其较小的规模和对咸味零食的专注使其行动更快、更灵活,能够及时抓住机遇。这一点在2024年整个咸味零食板块出现十多年来首次下滑、通胀压力下的消费者比以往更谨慎地控制支出时,尤为受益。
“与任何公司一样,当然也包括我们,我们是一幅未完成的画作。还有更多的增长空间有待争取。”
——Howard Friedman,Utz Brands首席执行官
更现代化的供应链网络使Utz首次能够生产多包装产品,并提供更广泛的袋装规格,以适应不同的消费场景和购物者预算。就在去年,公司为深入拓展加利福尼亚州(美国最大的咸味零食消费市场)奠定了基础,收购了该州的直营配送资产。
Mizuho高级股票研究分析师John Baumgartner估计,美国咸味零食市场约25%的份额由“沉睡的”区域品牌占据,这些品牌在定价、营销和创新方面缺乏与Utz竞争的规模和资源。他表示,这对Utz而言是“巨大的机遇”,可借此夺取更多份额。
“Utz正处于一个恰到好处的中间位置——规模小到仅靠分销增长就能扩张,同时又大到足以对市场上那些小型区域夫妻店形成优势。”Baumgartner说。
“独特的定位优势”
进入新市场时,Utz聚焦于人口密集的中心区域、其曾合作过的大型零售商,以及靠近自身供应链的地理位置。公司可以向门店展示,其零食产品的存在如何推动咸味品类的销售、利润率增长和盈利能力。
以佛罗里达州为例,在运营数年后,Utz于2020年选择与一家关键零售商合作,构建网络以实现向更多门店的直接配送。自那时起,该州销售额飙升140%,2025年达到1.18亿美元,市场份额从2.5%升至4.3%。
Utz希望向西扩张时能取得类似成果,尤其是在加利福尼亚州。高管们乐观预计,该市场未来有望成长为公司在零售端2亿美元的市场——而目前为8200万美元。
Utz能在商店货架占据一席之地的部分原因在于,它为零售商提供了将咸味零食业务整合为单一供应商的机会,而此前这些业务分散在多个品牌和公司手中。
Stephens研究分析师Jim Salera表示,Utz提供多元化的咸味产品组合,涵盖放纵型与健康型——且价格往往低于菲多利。产品组合的多样性也使Utz更容易根据消费者的个人偏好和饮食习惯,将其留在自有品牌体系内。
“一个存在了这么久的品牌,在某些市场却没有更高的知名度,这是很罕见的。”在匹兹堡伴随Utz长大的Salera说,“这使他们处于一个独特的位置,可以利用品牌资产,向人们介绍自己:‘嘿,其实我们已经存在很久了。这对你来说是新事物,但我们有信誉,我们知道自己在做什么。’”
迄今为止,Utz的战略正显现成效。公司预计2026财年有机销售额增长2%至3%,而同期整体咸味零食市场销售持平。Utz对长期增长更为乐观,预计增长率将提升至3%至4%,这将随时间推移增加5亿美元的收入。
平衡增长与传承
为奠定基础,Utz管理层正加大创新力度,以吸引新消费者并提高现有客户的购买频率。近期,其同名品牌Utz推出了新潮口味、限量版和季节性产品,以及添加额外蛋白质的奶酪卷和椒盐脆饼。
公司还着眼于核心市场的进一步增长,依托Utz品牌(占公司销售额的38%)及其另外三个强势品牌Zapp's、On the Border和Boulder Canyon。
其中,Boulder Canyon凭借其更健康的定位而表现尤为突出。该品牌摒弃转基因成分和种子油,改用牛油果油——正好契合当前消费者中日益流行的趋势。高管们乐观预计,去年销售额接近2亿美元的Boulder Canyon,未来有望突破5亿美元。

“与任何公司一样,当然也包括我们,我们是一幅未完成的画作。”Friedman说,“还有更多增长空间有待争取,还有能力需要建设,还有投资需要做出,但我们公司始终保持着这种独特性。”
Utz也在积极搜寻并购机会,以进一步加速增长。Friedman今年早些时候对分析师表示,公司拥有“一支精通收购的管理团队”、经验丰富的董事会,以及能够从交易中获取协同效应的制造和分销体系。
尽管公司处于强势地位,Baumgartner仍警告Utz可能面临逆风,从而削弱其原本乐观的前景。Utz预计2026年将实现更高的价格组合,但随着百事等竞争对手降价以及消费者削减支出,这一目标可能难以实现。GLP-1药物的使用以及特朗普政府“让美国更健康”(Make America Healthy Again)运动带来的不确定性,也可能对咸味零食消费的未来构成压力。
“他们今天的处境比历史上任何时候都要强大。但仍存在一些不确定性。”Baumgartner说,“但就他们可控范围内的执行而言,总体来看一直非常好。”
Friedman感受到了压力,而这种压力未必来自股东。最重要的是,他不想玷污这家拥有悠久家族经营历史的公司的遗产。
“你几乎会觉得自己正在接手对家族而言非常重要且珍贵的东西。”他说,“这就像一个孩子,我有一种强烈的责任感,要确保自己不负家族所建立的遗产,并在此基础上进行建设、发展、现代化,以熟悉的方式推动新的能力。”