GLP-1药物一年回顾:食品行业的结构性变革与未来机遇
一年前,关于GLP-1药物是否会改变消费者行为的争论仍在持续。如今,早期数据已显示明确影响:用药者杂货支出下降约6%,餐饮支出下降约8%,且行为变化可能持续。本文基于PA咨询专家的观点,回顾预测的准确性,分析蛋白质热潮的驱动因素与风险,并指出食品行业需从“更多蛋白质”转向“更好的蛋白质体验”,以适应更少但更挑剔的饮食时刻。
本文为PA咨询增长战略专家Bryan Radtke与Jeremy Bartlow的客座文章,观点仅代表作者个人。
大约一年前,我们发表了一篇文章,探讨GLP-1药物如何重塑美国食品饮料行业。当时,Wegovy和Ozempic等药物正受到关注,但争论焦点在于它们是否会真正改变消费者行为。
如今,这个问题已基本有了答案。
GLP-1药物的采用速度加快,食品和餐饮品牌已经开始做出回应,早期数据也显示出对人们饮食方式和食量的可量化影响。与此同时,整体营养格局也在变化,最新联邦膳食指南强调增加蛋白质摄入、减少精制碳水化合物依赖。
我们决定回顾当初的预测,借助后见之明、新兴数据和市场信号,目的并非评判输赢,而是帮助领导者理解哪些变化是结构性的,以及下一轮竞争优势可能在哪里。
预测正确之处:GLP-1是结构性转变,而非短暂潮流
我们最初的论点将GLP-1药物视为对饮食习惯和消费模式的结构性颠覆,而非短期节食风潮。这一判断已被证实。
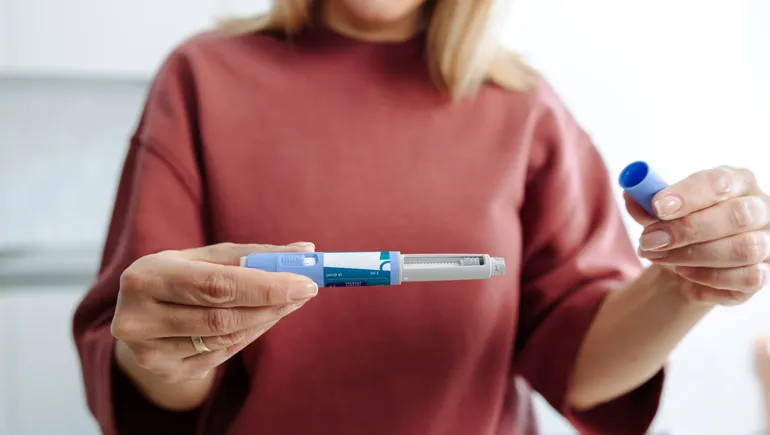
GLP-1越来越多地被用作长期疗法,而非临时干预。雇主保险覆盖范围扩大,远程医疗降低了使用门槛,近期口服GLP-1药物的推出进一步减少了障碍。结果是,越来越多的消费者与食物的关系已与两年前截然不同。
早期数据强化了这一转变。使用GLP-1的消费者在开始用药后六个月内,杂货支出减少约6%,餐饮支出(含快餐)减少约8%。这些数字看似温和,但应用于超过一万亿美元的食品支出,则构成有意义的经济信号。重要的是,这些影响在GLP-1用药初期就已显现。
研究还表明,即使停药,行为变化也常常持续,说明GLP-1可能重置习惯,而非仅仅暂时抑制食欲。
口服GLP-1药物的出现是另一个转折点。药片消除了注射相关的心理和后勤障碍,使GLP-1更像日常例行事务,而非显眼的医疗干预。
意外发现:吃得少不等于不在乎
人们容易假设食欲抑制会导致全面少吃。但实际情况更为微妙。GLP-1用户不仅吃得更少,而且吃得更挑剔。
由于每日进食次数减少,每一次进食都变得更重要。消费者更在意什么“值得吃”,优先选择能带来饱腹感、能量和满足感且不会引起不适的食物。饮食的情感和社交功能并未消失,而是集中在每天或每周更少的时刻。
这有助于解释市场上正在出现的潜在动态:冲动消费减少,但每一口的期望值提高。
蛋白质无处不在,以及过度矫正的风险
蛋白质已成为应对这一变化最明显的回应。餐厅、包装食品品牌和饮料公司正以前所未有的速度推出高蛋白产品。从高蛋白披萨、卷饼到添加蛋白质的咖啡和冰沙,蛋白质已从小众走向主流。
这一势头并非仅由GLP-1驱动。《2025-2030年美国膳食指南》现在明确建议每餐优先摄入蛋白质,同时要求大幅减少精制碳水化合物和高度加工食品。
实际上,蛋白质需求正被三种相互强化的动力拉动:
- GLP-1使用带来的医疗性消费者行为改变
- 食品和餐饮品牌的商业回应
- 联邦营养政策的制度性背书
三者共同解释了为什么蛋白质突然无处不在。
但普遍存在也伴随风险。我们开始看到蛋白质疲劳的迹象,并非因为消费者不再重视蛋白质,而是他们开始质疑蛋白质的呈现方式。那些以牺牲口味、消化性或愉悦感为代价来最大化蛋白质克数的产品,可能显得刻意而非滋养。消费者仍然希望食物能带来快乐,并自然融入生活。
机会不在于“更多蛋白质”,而在于“更好的蛋白质体验”。
对食品饮料领导者的启示
综合来看,证据表明GLP-1并未缩小食品行业,而是重塑了食品在消费者日常中必须赢得的地位。
冲动型、高热量品类可能面临销量压力,但需求并未消失。需求正变得更加有意识、更加挑剔、更加注重体验。
随着采用范围扩大,GLP-1相关行为将变得不那么显眼,也不再局限于特定人群。品牌将无法总是知道谁在使用这些药物。为GLP-1兼容性设计,实际上就是为主流设计。
这提高了相关性的门槛,并更加强调份量灵活性、营养效率、消化舒适度以及每一口的清晰价值。
简而言之,食品必须更加努力,才能在更少但更审慎的进食时刻中赢得一席之地。这不仅仅是重新配方的问题,更是重新构想变化中的需求格局。
一年前,GLP-1对食品行业而言是一个悬而未决的问号。今天,它们已成为现实,与联邦营养指南、文化期望和早期经济信号交织在一起。
最终胜出的公司,不会是那些对头条新闻反应最快的公司,而是那些以系统性视角思考:当食欲、优先级和期望改变时,食品如何融入人们生活的公司。
格局正在变化,机遇依然广阔,属于那些最能看清趋势的人。